
L’essentiel à retenir : la loi Lemoine autorise désormais le changement d’assurance emprunteur à tout moment et sans frais, supprimant la contrainte de la résiliation annuelle. Cette liberté permet de réaliser des économies substantielles, pouvant atteindre 15 000 euros sur la durée du prêt, tout en bénéficiant de garanties personnalisées. En cas de refus bancaire injustifié, des recours gratuits auprès du médiateur ou de l’ACPR protègent vos droits.
L’assurance de prêt représente en moyenne 30 % du coût total d’un crédit immobilier, une charge financière qui pèse lourdement sur le budget des ménages. Pourtant, de nombreux emprunteurs acceptent encore par défaut le contrat de groupe de leur banque sans comparer les offres alternatives.
La délégation assurance emprunteur permet désormais de choisir librement une couverture externe à tout moment afin de réaliser des économies pouvant atteindre 15 000 euros. Nous allons détailler les mécanismes législatifs et les étapes clés pour optimiser votre protection tout en réduisant vos mensualités.
Comprendre le mécanisme de la délégation d’assurance emprunteur
La loi Lemoine autorise désormais le changement d’assurance de prêt à tout moment, sans frais. Cette délégation repose sur l’équivalence des garanties, vérifiable via la Fiche Standardisée d’Information, ouvrant la voie à des économies majeures sur le coût total du crédit immobilier.
Cette liberté contractuelle, devenue un droit fondamental pour les emprunteurs, résulte d’une maturation législative progressive visant à briser les monopoles bancaires.
Évolution législative de la loi Lagarde à la loi Lemoine
Le cadre juridique a évolué de la loi Lagarde, instaurant le choix initial, vers la loi Lemoine de 2022. Ce texte marque une étape décisive pour les droits des consommateurs.
La réforme supprime le questionnaire de santé pour les encours inférieurs à 200 000 euros. Elle renforce le droit à l’oubli. Aucuns frais de résiliation ne peuvent être appliqués par l’établissement prêteur.
La résiliation infra-annuelle est désormais acquise. Vous pouvez changer de contrat à tout instant.
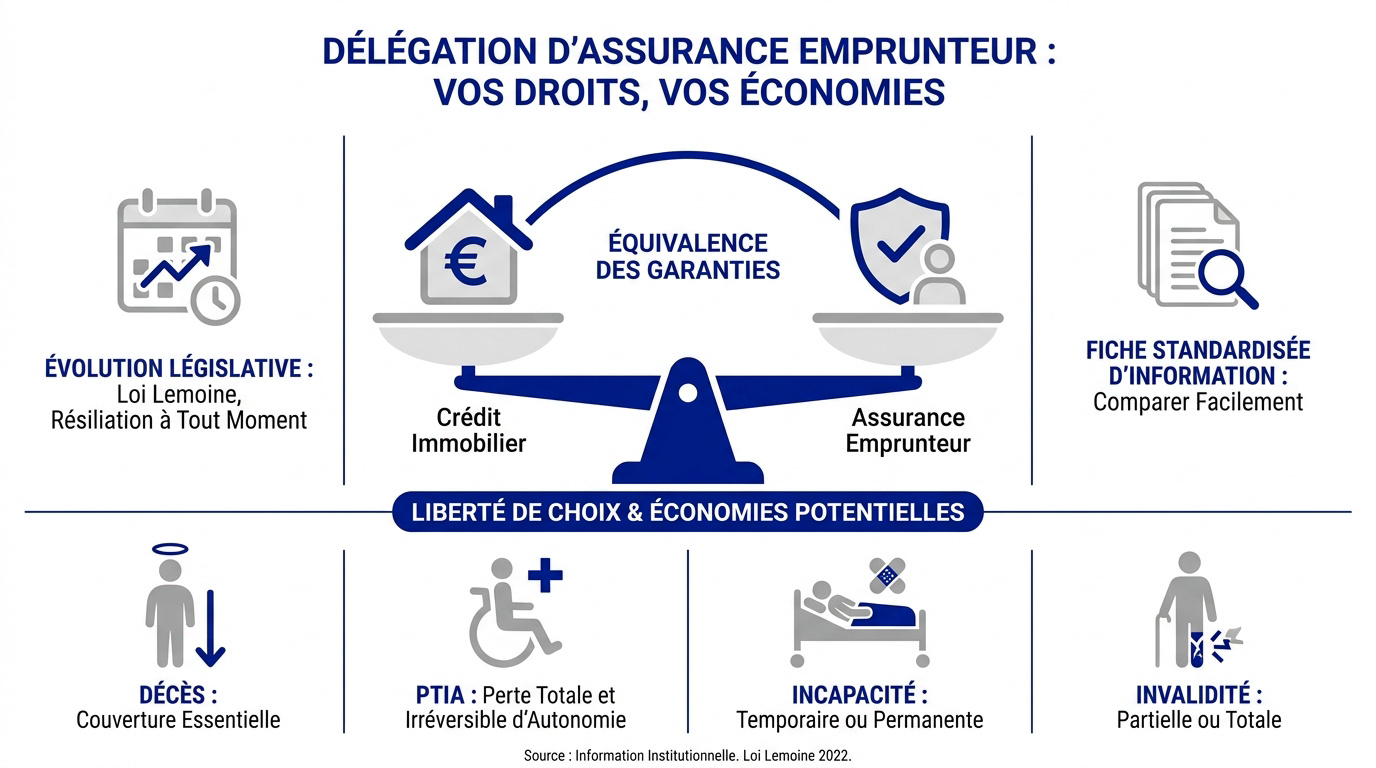
Le principe fondamental de l’équivalence des garanties
La Fiche Standardisée d’Information (FSI) sert de socle technique pour comparer les offres. Ce document, similaire au formulaire emprunteur éco ptz, assure une rigueur administrative indispensable.
La banque s’appuie sur les critères du CCSF pour valider le changement. Le refus est impossible si les garanties externes sont au moins identiques au contrat initial.
Voici les piliers de protection examinés lors de l’analyse :
- Décès
- Perte Totale et Irréversible d’Autonomie (PTIA)
- Incapacité temporaire de travail
- Invalidité permanente
Pourquoi choisir un contrat individuel plutôt que l’offre de groupe ?
Si le cadre légal vous protège, c’est surtout votre portefeuille qui vous remerciera en quittant les contrats mutualisés des banques.
Analyse des économies potentielles sur le coût total du crédit
L’offre bancaire calcule souvent la prime sur le capital initial. À l’inverse, l’assurance externe se base fréquemment sur le capital restant dû, ce qui permet de décoder les coûts cachés d’un crédit efficacement.
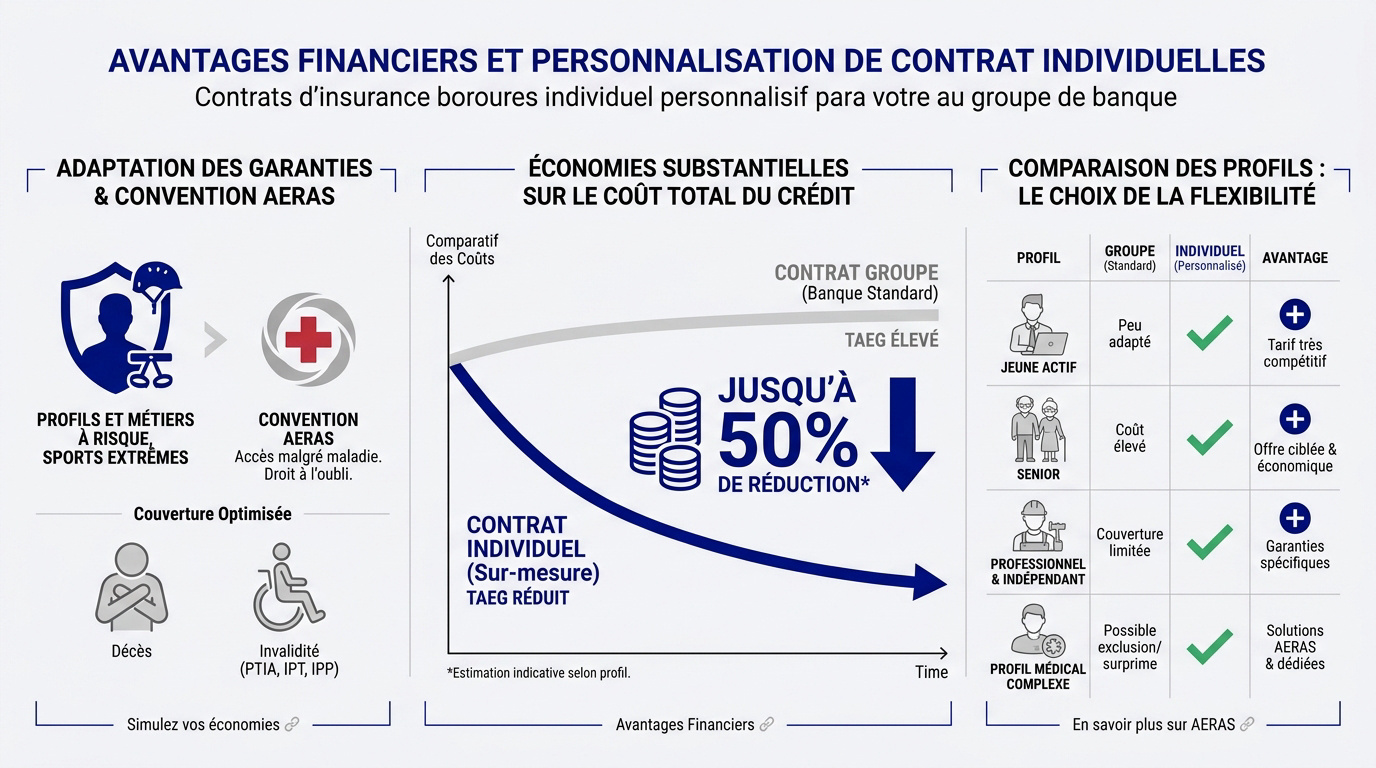
Ce basculement engendre des économies substantielles en réduisant mécaniquement votre TAEG global. Pour un profil jeune et non-fumeur, les cotisations diminuent progressivement au fil des années. Le gain financier devient alors massif sur la durée.
La délégation d’assurance peut réduire le coût total de votre couverture de 50 % par rapport au contrat groupe bancaire.
Adaptation des garanties aux profils spécifiques et risques aggravés
Les métiers périlleux ou sports extrêmes subissent souvent des exclusions automatiques en banque. Le sur-mesure permet d’ajuster précisément les garanties. Vous évitez ainsi les refus systématiques liés à vos activités spécifiques.
En cas de pathologie, la convention AERAS facilite l’accès au crédit, comme le souligne cette analyse de l’ACPR. Elle permet de maintenir une protection malgré la maladie. La délégation d’assurance devient alors un levier indispensable.
| Profil | Contrat Groupe | Contrat Individuel | Avantage |
|---|---|---|---|
| Jeune non-fumeur | Tarif mutualisé élevé | Tarif personnalisé bas | Coût réduit |
| Senior | Limites d’âge strictes | Extensions possibles | Couverture longue |
| Profession libérale | Garanties standard | Protection spécifique | Sur-mesure |
4 étapes clés pour mettre en place votre nouvelle couverture
Passer à l’action demande de la méthode pour ne pas laisser à votre banquier l’opportunité de ralentir le dossier.
Sélection des garanties et obtention du certificat d’adhésion
Vous devez sélectionner vos garanties selon votre situation réelle. Ce choix stratégique impacte directement ce calcul qui change votre budget global. Soyez précis pour éviter tout refus.
Il convient ensuite de collecter vos pièces justificatives. Vous obtiendrez alors un certificat d’adhésion provisoire. Ce document est indispensable pour prouver votre nouvelle couverture à la banque.
Vérifiez enfin la conformité des garanties avec votre FSI. Le contrat externe doit impérativement respecter une équivalence stricte. C’est la condition sine qua non pour valider votre dossier.
Notification à la banque et délais légaux de traitement
Expédiez votre dossier complet par courrier recommandé avec accusé de réception. Cette démarche constitue votre unique preuve juridique. Elle sécurise votre demande en cas de litige ultérieur.
La banque dispose alors d’un délai légal de 10 jours ouvrés pour répondre. Pour plus de détails, consultez le site de la Banque de France. Tout retard est strictement encadré par la loi.
Sachez que l’édition de l’avenant au contrat de prêt est obligatoirement gratuite. Aucun frais de dossier ne peut vous être facturé pour cette modification.
Comment réagir face à un refus de votre établissement bancaire ?
Malgré un dossier carré, certaines banques font de la résistance ; voici comment briser le mur du refus injustifié.
L’utilité d’un courtier pour valider l’équivalence technique
Solliciter un expert permet de comparer précisément les garanties externes avec celles du contrat groupe. Ce professionnel analyse la conformité des protections proposées. Vous pouvez consulter cet avis Pretto immobilier pour comprendre ce service.
Le spécialiste s’appuie sur la grille CCSF pour neutraliser les objections techniques infondées. Les critères d’équivalence deviennent alors des arguments indiscutables. Cette méthode sécurise votre dossier face aux exigences bancaires.
Un courtier spécialisé saura identifier immédiatement si le refus bancaire repose sur une base légale ou une simple tentative de rétention.
Voies de recours auprès du médiateur et des autorités de contrôle
Il convient de saisir le médiateur de la consommation si le blocage avec votre banque persiste. Cette procédure amiable est totalement gratuite. Elle constitue un préalable nécessaire avant d’envisager une action devant les tribunaux.
Signaler les abus à l’ACPR permet de défendre vos droits en matière d’ inclusion financière. Les autorités peuvent infliger des sanctions financières lourdes aux établissements récalcitrants. La loi Lemoine protège désormais votre liberté de choix.
Voici les étapes successives pour contester une décision défavorable concernant votre délégation assurance emprunteur :
- Courrier de réclamation formel.
- Saisine du médiateur bancaire.
- Signalement auprès de l’ACPR.
La loi Lemoine sécurise votre liberté en autorisant le changement d’assurance à tout moment, garantissant des économies substantielles et une protection sur mesure. Comparez dès maintenant les offres externes via votre FSI pour réduire votre TAEG. Agissez pour alléger durablement le coût de votre crédit immobilier.
FAQ
En quoi consiste concrètement la délégation d’assurance pour un crédit immobilier ?
La délégation d’assurance désigne votre droit de choisir librement un contrat de couverture auprès d’un assureur externe, en remplacement de l’offre de groupe proposée par votre établissement bancaire. Ce mécanisme vous permet de bénéficier d’une tarification personnalisée et de garanties adaptées à votre profil spécifique.
Ce droit est encadré par plusieurs évolutions législatives, dont la loi Lemoine de 2022, qui facilite grandement les démarches. L’unique condition impérative pour valider cette substitution est de présenter un contrat externe affichant un niveau de garanties au moins équivalent à celui exigé par votre banque.
Quels sont les changements majeurs apportés par la loi Lemoine en 2022 ?
La loi Lemoine a instauré une avancée majeure en autorisant la résiliation infra-annuelle de votre assurance de prêt. Vous avez désormais la possibilité de changer de contrat à tout moment, sans frais et sans attendre la date anniversaire de votre prêt, ce qui simplifie considérablement la mise en concurrence des assureurs.
Par ailleurs, cette législation a supprimé le questionnaire de santé pour les prêts immobiliers dont l’encours par assuré est inférieur à 200 000 euros, sous réserve que le remboursement total intervienne avant votre soixantième anniversaire. Elle a également réduit le délai du droit à l’oubli à 5 ans pour les anciens malades du cancer ou de l’hépatite C.
Comment s’applique le principe d’équivalence des garanties lors d’un changement ?
Le principe d’équivalence des garanties garantit que votre nouveau contrat offre une protection similaire à celle de votre banque. Pour ce faire, l’établissement prêteur s’appuie sur la Fiche Standardisée d’Information (FSI), qui détaille les critères minimaux requis parmi une liste définie par le Comité consultatif du secteur financier (CCSF).
Si votre contrat externe respecte ces exigences, votre banque ne peut légalement refuser la délégation, ni modifier les conditions de votre prêt, comme le taux d’intérêt. Les points de contrôle portent généralement sur les garanties Décès, PTIA, ainsi que sur les niveaux d’invalidité et d’incapacité de travail.
Quelles économies peut-on espérer en optant pour un contrat individuel ?
Opter pour un contrat individuel permet souvent de réaliser des économies substantielles, car les primes sont calculées sur mesure selon votre âge, votre profession et votre état de santé. Contrairement aux contrats de groupe mutualisés, les tarifs externes sont particulièrement attractifs pour les profils présentant des risques limités, comme les jeunes non-fumeurs.
Financièrement, l’impact sur le coût total de votre crédit peut être majeur, représentant parfois une réduction de 50 % des cotisations par rapport à l’offre bancaire initiale. Sur la durée totale du prêt, le gain peut ainsi s’élever à plusieurs milliers d’euros, optimisant directement votre Taux Annuel Effectif Global (TAEG).
Quelle est la procédure à suivre pour soumettre une nouvelle assurance à sa banque ?
La première étape consiste à obtenir les devis externes en vous basant sur les exigences de votre FSI. Une fois le nouveau contrat sélectionné, vous devez adresser votre demande de substitution à votre banque par courrier, idéalement en recommandé, accompagnée du certificat d’adhésion de votre nouvel assureur.
Votre établissement bancaire dispose alors d’un délai légal de 10 jours ouvrés pour traiter votre demande. Si l’équivalence des garanties est respectée, la banque émettra un avenant gratuit à votre contrat de prêt pour entériner le changement de couverture.
Que faire si la banque refuse votre demande de délégation d’assurance ?
En cas de refus, votre banque a l’obligation légale de motiver sa décision de manière détaillée, en précisant les garanties jugées insuffisantes. Si ce refus vous semble injustifié, nous vous recommandons de solliciter un courtier spécialisé pour valider la conformité technique de votre dossier face aux critères CCSF.
Si le blocage persiste malgré vos arguments, plusieurs recours s’offrent à vous : vous pouvez saisir le médiateur de la consommation de votre banque ou effectuer un signalement auprès de l’Autorité de contrôle prudentiel et de résolution (ACPR), qui veille au respect des règles de concurrence sur le marché.