
L’essentiel à retenir : le Crédit Impôt Recherche demeure un levier fiscal majeur en 2026, finançant 30 % des dépenses de R&D. Ce dispositif sécurise vos investissements technologiques en soutenant la levée de verrous scientifiques complexes. Notez qu’en 2025, le forfait de fonctionnement est abaissé à 40 % et les frais de veille technologique sont désormais exclus de l’assiette éligible.
Le crédit impôt recherche finance 30 % des dépenses de R&D des entreprises françaises jusqu’à un plafond de 100 millions d’euros. Malgré ce soutien massif, les récentes évolutions législatives de 2025 imposent une rigueur accrue pour éviter les redressements lors des contrôles fiscaux.
Nous allons examiner ensemble les nouvelles règles d’éligibilité et les modalités de déclaration pour sécuriser votre créance fiscale.
Le crédit impôt recherche : un levier fiscal pour le progrès technique en 2026
Le CIR finance 30 % des dépenses de R&D jusqu’à 100 millions d’euros pour les entreprises françaises soumises à l’impôt réel. Ce levier fiscal majeur soutient la levée de verrous technologiques et la compétitivité scientifique.
Cette volonté de renforcer la recherche nationale s’inscrit dans une stratégie globale de souveraineté technologique.
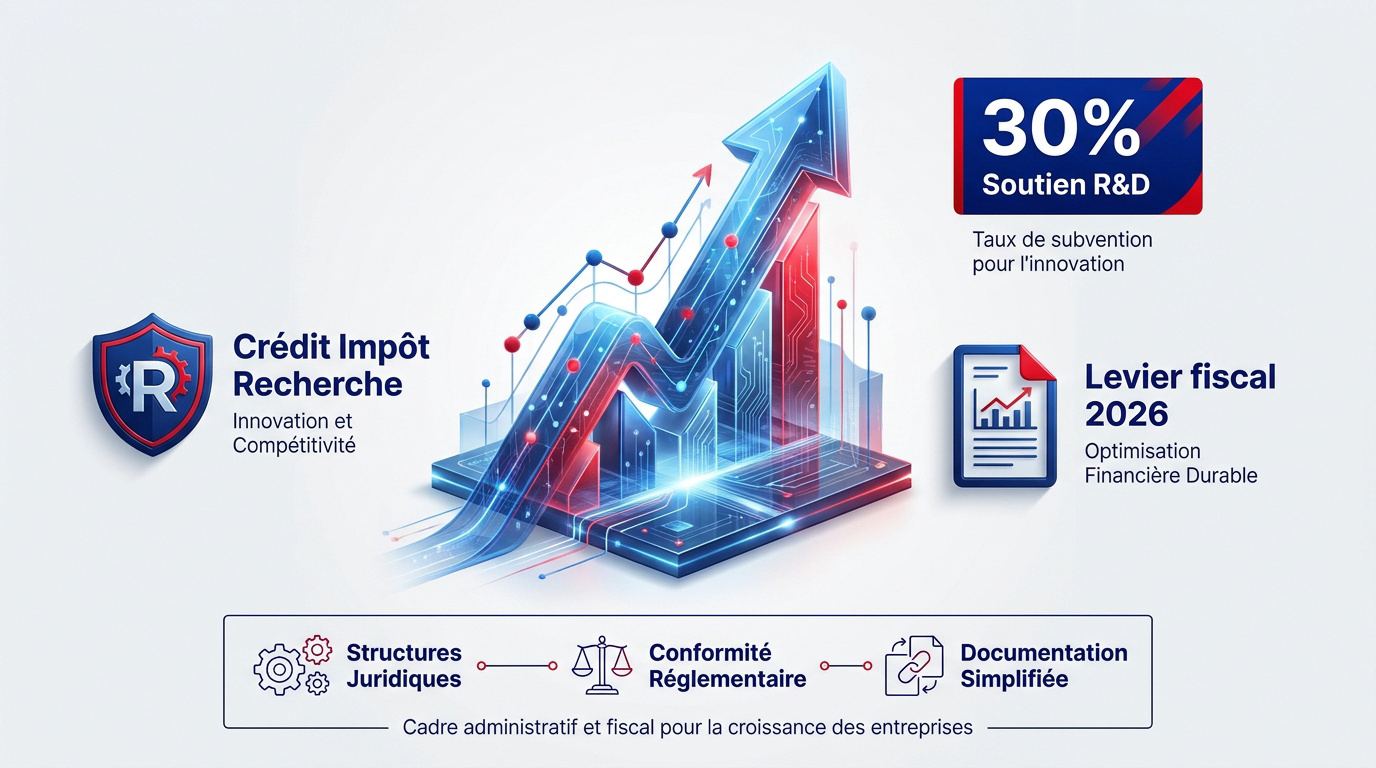
Objectifs du dispositif et soutien à la R&D
Le Crédit d’Impôt Recherche (CIR) stimule l’innovation privée. Il renforce la souveraineté technologique de la France. Les entreprises gagnent ainsi en compétitivité mondiale.
Le soutien cible les travaux de recherche fondamentale ou appliquée. Votre structure bénéficie d’une réduction d’impôt proportionnelle aux efforts fournis. C’est un moteur essentiel pour la croissance.
L’enjeu est de transformer vos idées en actifs tangibles. Vous financez ainsi des projets risqués mais porteurs. En 2026, ce mécanisme reste le pilier central de la politique industrielle française. Cela sécurise vos investissements technologiques majeurs.
Formes juridiques et régimes fiscaux éligibles
La plupart des sociétés commerciales peuvent prétendre au dispositif. Cela inclut les SA, les SAS ou les SARL. Seul l’assujettissement à un régime réel d’imposition est requis pour en bénéficier.
Consultez ce guide pour Devenir Auto-entrepreneur En 2025 : Le Guide Essentiel, car ce statut est souvent exclu du CIR. Les entreprises exonérées d’impôt sur les sociétés sous conditions peuvent parfois y accéder.
Vérifiez bien votre régime fiscal avant de lancer les démarches. Les associations exerçant une activité lucrative sont également concernées. Votre expert-comptable doit valider cette éligibilité juridique précise dès le départ.
Quelles activités de R&D ouvrent droit à cet avantage fiscal ?
Après avoir défini le cadre juridique, il convient d’analyser la nature technique des travaux qui ouvrent droit à cet avantage fiscal.
Distinction entre recherche fondamentale et appliquée
La recherche fondamentale explore des théories sans application immédiate. Elle vise l’acquisition de nouveaux savoirs abstraits. Vos chercheurs travaillent ici sur les fondements mêmes des phénomènes physiques ou biologiques.
La recherche appliquée utilise ces théories pour des objectifs pratiques. Vous cherchez des solutions concrètes à des problèmes identifiés. La frontière réside dans l’intention finale de vos travaux scientifiques.
Ces deux catégories forment le socle de l’éligibilité. Elles exigent une méthodologie rigoureuse et une documentation précise des résultats obtenus.
Critères techniques du développement expérimental
Le développement expérimental consiste à créer de nouveaux prototypes. Vous améliorez de manière substantielle des procédés existants. L’objectif est de lever des incertitudes techniques majeures. Sans risque d’échec technique, le projet ne peut pas être qualifié de R&D.
Le développement expérimental doit impérativement se distinguer d’une simple innovation de produit ou d’un développement informatique classique sans nouveauté scientifique.
La preuve de la nouveauté est ici primordiale. Vous devez démontrer que l’état de l’art actuel ne permettait pas de conclure.
Différences majeures avec le Crédit d’Impôt Innovation (CII)
Le CII cible exclusivement les PME pour leurs prototypes de nouveaux produits. Contrairement au cir (crédit impot recherche), il ne nécessite pas de recherche scientifique pure. C’est une aide à l’innovation commerciale.
Les taux et les plafonds diffèrent sensiblement entre les deux aides. Le cumul est possible si les projets sont bien distincts. Ne confondez pas nouveauté technique et simple design.
En fait, une gestion rigoureuse de vos CAPEX : Définition Et Enjeux Pour Votre Entreprise permet de mieux structurer vos investissements liés à l’innovation durable.
4 catégories de dépenses éligibles pour votre assiette fiscale
Une fois l’activité qualifiée, vous devez identifier précisément les coûts que vous pouvez intégrer dans votre assiette de calcul.
Frais de personnel et amortissements des équipements
Les salaires des chercheurs et techniciens constituent le premier poste. Seul le temps passé sur la R&D est retenu. Pensez à inclure les charges sociales patronales dans votre calcul.
Les jeunes docteurs bénéficient d’un avantage double durant deux ans. Leur salaire est compté pour le double de sa valeur. C’est une opportunité majeure pour renforcer votre équipe scientifique.
Les dotations aux amortissements du matériel de recherche sont également éligibles. Cela concerne les équipements directement utilisés pour vos travaux techniques.
Sous-traitance agréée et frais de fonctionnement forfaitaires
Confier des travaux à des prestataires externes demande de la vigilance. Ces derniers doivent impérativement posséder un agrément délivré par le ministère. Sans ce document, la dépense sera systématiquement rejetée.
Les frais de fonctionnement sont calculés de manière forfaitaire. Ils représentent 43 % des dépenses de personnel de recherche. Pour les jeunes docteurs, ce taux grimpe à 200 %.
- Chercheurs internes
- Techniciens de recherche
- Jeunes docteurs
- Prestataires publics agréés
Impact des évolutions de la loi de finances 2025
La loi de finances 2025 a resserré certaines conditions d’éligibilité. Certaines dépenses de veille technologique sont désormais exclues de l’assiette. Vous devez ajuster vos outils de suivi analytique dès maintenant. Les contrôles sur la réalité des travaux s’intensifient.
Les modifications touchent aussi le calcul des frais de fonctionnement. Soyez attentifs aux nouveaux seuils applicables pour vos prochaines déclarations.
Anticiper ces changements évite les mauvaises surprises lors d’un audit. La rigueur administrative devient votre meilleure protection fiscale pour sécuriser votre cir (crédit impot recherche).
Calcul et déclaration du crédit d’impôt recherche
Le chiffrage précis de votre créance nécessite de respecter des taux spécifiques et des règles de déduction strictes.
Taux applicables en métropole et dans les départements d’outre-mer
Le taux de base est de 30 % pour vos dépenses. Ce pourcentage s’applique jusqu’au seuil de 100 millions d’euros. Au-delà, le taux chute drastiquement à 5 %.
Le Trésor public a réalisé une évaluation du CIR par le Trésor. Cette analyse confirme l’application des taux de 30 % et 5 %. Ces seuils structurent l’aide fiscale.
Les entreprises situées en outre-mer bénéficient de taux majorés. Cela compense les coûts structurels plus élevés dans ces zones géographiques.
Déduction des subventions publiques et aides perçues
Vous devez soustraire les subventions publiques de votre assiette. Cela évite de financer deux fois la même dépense. Les aides européennes ou régionales sont directement concernées par cette règle.
Les avances remboursables sont traitées spécifiquement lors de leur encaissement. Elles viennent diminuer votre base de calcul immédiatement. En cas de remboursement, vous pouvez réintégrer ces montants.
| Type d’aide | Impact sur le CIR | Moment de la déduction |
|---|---|---|
| Subvention | Déduction totale | À l’encaissement |
| Avance remboursable | Déduction totale | À l’encaissement |
| Prêt à taux zéro | Pas d’impact | Prorata |
| Aide européenne | Déduction totale | À l’encaissement |
Utilisation du formulaire 2069-A-SD et télétransmission
La déclaration s’effectue via le formulaire Cerfa n° 2069-A-SD. Ce document détaille la nature et le montant de vos dépenses. Il doit être joint à votre liasse fiscale annuelle.
La télétransmission est obligatoire pour toutes les entreprises. Utilisez les portails officiels comme impots.gouv.fr pour vos envois. Respectez scrupuleusement les délais de dépôt légaux en vigueur.
Pensez également à Investir dans des parkings : une opportunité à saisir pour la diversification des actifs. Cette stratégie complète votre gestion financière globale.
Sécurisation du dispositif et gestion du contrôle fiscal
Face à l’augmentation des contrôles, sécuriser votre démarche en amont devient une priorité stratégique pour votre trésorerie.
Procédure de rescrit fiscal pour valider l’éligibilité
Le rescrit fiscal permet d’interroger l’administration avant de déclarer. Vous obtenez un avis formel sur l’éligibilité de votre projet. C’est une garantie juridique précieuse contre les redressements futurs.
L’administration dispose de trois mois pour vous répondre. Une absence de réponse vaut souvent accord tacite. Préparez ce dossier avec la même rigueur qu’une déclaration finale.
Consultez le guide du ministère sur le dossier justificatif pour appuyer l’importance de la preuve. Une validation préalable sécurise votre cir (crédit impot recherche).
Constitution du dossier de justification scientifique
Le dossier technique doit décrire l’état de l’art initial. Vous devez prouver que la solution n’existait pas encore. Détaillez chaque étape de vos travaux de recherche.
Les verrous techniques rencontrés justifient le caractère de R&D. Listez les échecs et les tentatives infructueuses. Ces éléments démontrent l’incertitude réelle de votre projet scientifique.
Le dossier de justification scientifique est la pièce maîtresse qui permet de convaincre les experts du ministère lors d’une vérification.
Reporting analytique et preuves de R&D en cas de vérification
Le suivi des temps passés doit être quotidien. Utilisez des feuilles de temps précises par collaborateur et par projet. Les contrôleurs exigent souvent ces justificatifs financiers détaillés.
Conservez tous les comptes-rendus de réunions techniques. Les versions successives de vos codes ou plans sont des preuves. Elles attestent de la progression réelle de vos travaux.
Cette rigueur de gestion est identique à celle requise pour un Premier Investissement Immobilier : 5 étapes Clés En 2025 réussi.
3 modalités pour valoriser le remboursement de votre créance
La gestion de la créance fiscale est l’ultime étape pour transformer votre investissement en liquidités immédiates.
Conditions de remboursement immédiat pour les PME et JEI
Les PME au sens communautaire bénéficient du remboursement immédiat. Elles n’ont pas à attendre trois ans pour toucher les fonds. C’est un avantage crucial pour leur trésorerie courante.
Les Jeunes Entreprises Innovantes (JEI) profitent également de cette mesure. Ce statut offre des exonérations sociales et fiscales supplémentaires. Votre croissance s’en trouve ainsi fortement accélérée.
Les entreprises en difficulté ou en création sont aussi éligibles. Vérifiez scrupuleusement votre catégorie avant de solliciter le paiement. L’administration traite ces demandes avec une priorité spécifique.
Délais légaux et utilisation pour le paiement de l’impôt
La créance s’impute d’abord sur l’impôt sur les sociétés. Si le montant dépasse l’impôt dû, le solde constitue une créance. Vous pouvez l’utiliser durant les trois années suivantes.
À l’issue de ce délai, le reliquat est remboursable en numéraire. Les grandes entreprises doivent donc patienter davantage que les PME. Anticipez ce décalage dans votre plan de financement.
En fait, une stratégie rigoureuse permet d’optimiser la gestion de la trésorerie. Pourtant, il convient de noter que le cir (crédit impot recherche) nécessite une rigueur administrative constante.
Affacturage de la créance pour améliorer la trésorerie
Vous pouvez céder votre créance à un établissement bancaire. Cette technique d’affacturage permet d’obtenir des fonds avant le remboursement officiel. C’est une solution efficace pour vos besoins immédiats.
Il est possible de solliciter l’ avance CIR de Bpifrance qui finance jusqu’à 80 % de la créance. Ce dispositif soutient activement vos projets de recherche et développement.
Cette cession améliore significativement votre besoin en fonds de roulement. Les banques évaluent toutefois la solidité de votre dossier technique. Un dossier bien documenté facilite grandement l’obtention du financement.
Le crédit d’impôt recherche demeure un moteur de croissance essentiel pour sécuriser vos innovations et votre trésorerie. En structurant rigoureusement votre dossier technique et vos dépenses dès aujourd’hui, vous garantissez la pérennité de vos avantages fiscaux. Anticipez dès maintenant les évolutions réglementaires pour transformer vos défis technologiques en succès financiers durables.
FAQ
Quelles sont les entreprises pouvant bénéficier du Crédit d’Impôt Recherche ?
Le dispositif s’adresse aux entreprises industrielles, commerciales ou agricoles soumises à un régime réel d’imposition, qu’elles soient assujetties à l’impôt sur les sociétés ou à l’impôt sur le revenu. Les structures exonérées sous certaines conditions, à l’instar des Jeunes Entreprises Innovantes (JEI), sont également éligibles.
Il est important de noter que les activités de recherche doivent être localisées au sein de l’Union européenne ou de l’Espace économique européen pour ouvrir droit à cet avantage fiscal. Les associations exerçant une activité lucrative peuvent, sous réserve de leur régime fiscal, prétendre au dispositif.
Quels types de travaux de R&D sont éligibles au CIR ?
Trois catégories de travaux sont reconnues par l’administration fiscale : la recherche fondamentale, la recherche appliquée et le développement expérimental. La recherche fondamentale vise l’acquisition de nouveaux savoirs théoriques, tandis que la recherche appliquée cherche des solutions pratiques à des objectifs déterminés.
Le développement expérimental, quant à lui, mobilise les connaissances existantes pour lancer de nouveaux produits ou améliorer substantiellement des procédés. Ces activités doivent impérativement répondre aux critères du Manuel de Frascati, notamment en termes de nouveauté et d’incertitude scientifique.
Quelles dépenses pouvez-vous intégrer dans votre assiette de calcul ?
L’assiette du CIR comprend principalement les salaires et charges sociales des chercheurs et techniciens directement affectés aux opérations de R&D. Vous pouvez également y inclure les dotations aux amortissements des équipements de recherche, ainsi que les dépenses de sous-traitance confiées à des organismes agréés.
À ces coûts s’ajoutent des frais de fonctionnement calculés de manière forfaitaire. Depuis le 15 février 2025, ce forfait est fixé à 40 % des dépenses de personnel et 75 % des dotations aux amortissements. Notez que les dépenses de veille technologique et les frais liés aux brevets sont désormais exclus de ce calcul.
Comment s’effectue la déclaration de votre crédit d’impôt ?
La déclaration doit être réalisée via le formulaire Cerfa n° 2069-A-SD, transmis par voie dématérialisée. Pour les entreprises soumises à l’impôt sur les sociétés, ce dépôt intervient généralement au plus tard le 15 du quatrième mois suivant la clôture de l’exercice fiscal.
Le montant du crédit d’impôt vient s’imputer directement sur l’impôt dû par votre entreprise. En cas d’excédent, la créance peut être utilisée pour le paiement de l’impôt des trois années suivantes. Si un solde subsiste à l’issue de cette période, il devient alors remboursable en numéraire.
Quelles sont les conditions pour obtenir un remboursement immédiat ?
Le remboursement immédiat de la créance, sans attendre le délai de trois ans, est réservé à certaines catégories d’entreprises. Sont concernées les PME au sens communautaire, les Jeunes Entreprises Innovantes (JEI), ainsi que les entreprises nouvelles durant leurs cinq premières années d’existence sous conditions de capital.
Les entreprises faisant l’objet d’une procédure collective (sauvegarde, redressement ou liquidation judiciaire) peuvent également solliciter ce remboursement anticipé. La demande s’effectue par voie électronique via le formulaire 2573-SD, accompagnée des justificatifs financiers et techniques nécessaires.
Quels changements majeurs ont été introduits par la loi de finances 2025 ?
L’année 2025 marque une évolution importante avec la suppression du dispositif « Jeunes Docteurs » pour les dépenses engagées dès le 15 février. Le doublement de l’assiette salariale et la majoration du forfait de fonctionnement associés à ces profils ne sont plus applicables après cette date charnière.
Par ailleurs, les entreprises doivent désormais déduire de leur assiette non seulement les subventions publiques, mais aussi les aides provenant d’organismes privés chargés d’une mission de service public. Une gestion rigoureuse des exercices « à cheval » sur cette période est indispensable pour ventiler correctement les dépenses selon les deux régimes.