
L’essentiel à retenir : l’optimisation fiscale repose sur l’utilisation stratégique des déductions, réductions et crédits d’impôt pour diminuer légalement votre charge fiscale. En anticipant vos investissements avant le 31 décembre, vous maximisez votre économie réelle tout en respectant le plafond des niches fiscales de 10 000 €. Cette démarche sécurise votre patrimoine et optimise votre rendement financier annuel.
Avec 465 niches fiscales recensées en France, il existe de nombreuses opportunités légales pour réduire votre imposition. Pourtant, beaucoup de contribuables craignent de franchir le pas par peur de l’erreur administrative ou d’un montage trop complexe.
On finit souvent par payer plus que nécessaire faute de maîtriser les outils à notre disposition. Cet article a pour but d’optimiser fiscalité et patrimoine en vous aidant à sélectionner les leviers les plus performants selon votre situation réelle.
Comprendre les mécanismes légaux pour optimiser votre fiscalité
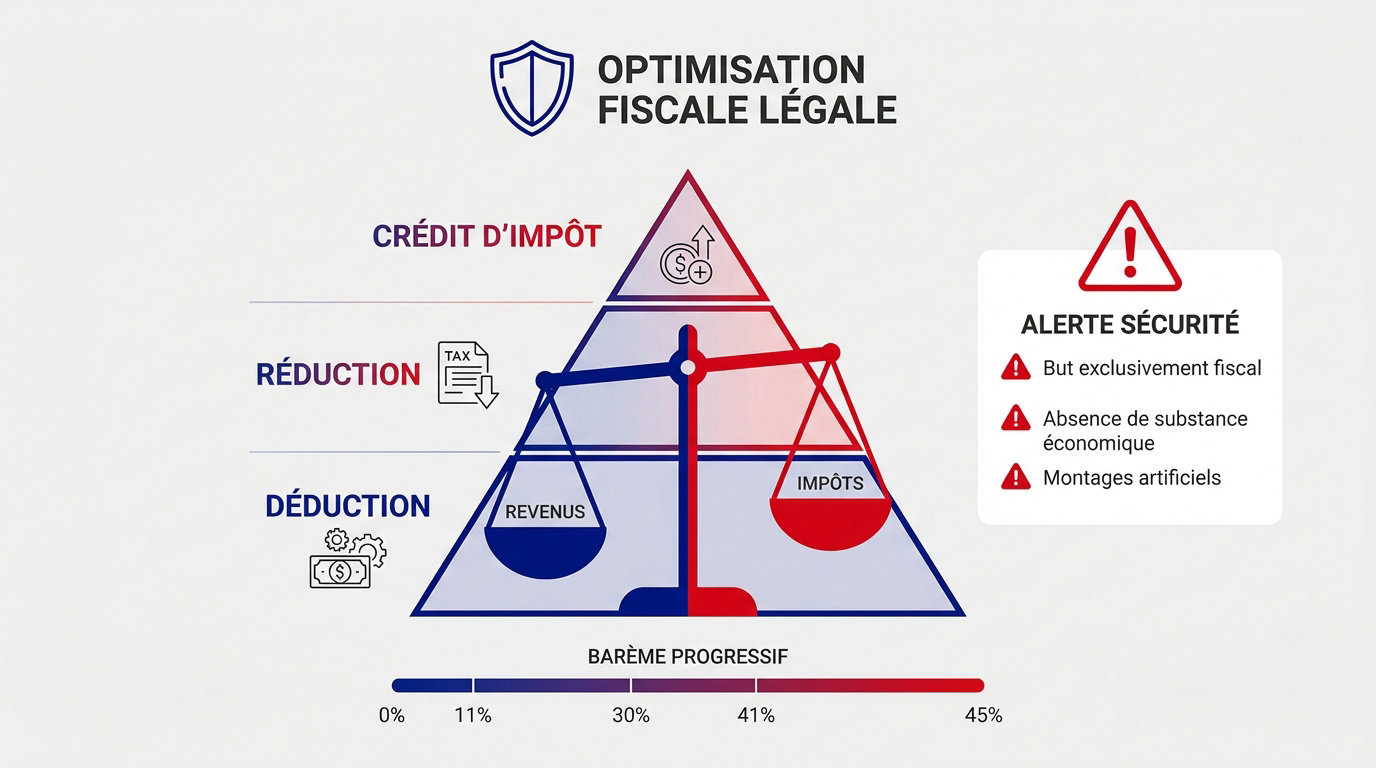
L’optimisation fiscale légale repose sur le barème progressif de 0 % à 45 % et l’usage des niches plafonnées à 10 000 €. Le levier du PER et le déficit foncier de 10 700 € restent les stratégies prioritaires pour réduire la base imposable. L’efficacité de ces outils dépend de leur nature juridique, ce qui mène directement à la distinction entre déduction, réduction et crédit.
Pour naviguer sereinement dans ce domaine, il convient d’abord de maîtriser les termes techniques qui définissent vos avantages.
Distinguer la déduction, la réduction et le crédit d’impôt
La déduction fiscale réduit votre revenu imposable avant le calcul. La réduction d’impôt agit, elle, directement sur l’impôt brut dû une fois calculé.
Le crédit d’impôt est remboursé par le fisc si son montant dépasse l’impôt dû. Vous pouvez consulter le barème de l’impôt sur le revenu pour vos calculs. C’est une sécurité financière majeure.
Vérifiez toujours votre éligibilité. Votre situation personnelle détermine l’accès à ces dispositifs précis.
Éviter l’abus de droit et la requalification fiscale
L’abus de droit désigne un montage purement artificiel. L’administration fiscale maintient une vigilance constante sur ces pratiques détournées.
Les risques de redressement et de pénalités financières lourdes sont réels. Priorisez toujours votre sécurité juridique lors de vos montages.
Voici les critères de vigilance à surveiller :
- But exclusivement fiscal des opérations.
- Absence de substance économique réelle.
- Montage complexe inutile sans justification.
Analyse de l’impact de votre Tranche Marginale d’Imposition
Après avoir cadré les concepts légaux, il convient d’analyser comment votre propre niveau de revenus dicte la performance de chaque stratégie.
Calculer l’économie réelle selon votre taux marginal
Une déduction de 1 000 € génère des résultats variables. Elle rapporte 300 € pour une TMI de 30 %. Ce gain grimpe à 410 € à 41 %. L’économie d’impôt réelle dépend donc directement de votre niveau de revenus.
L’intérêt de la défiscalisation s’accroît mécaniquement pour les contribuables des tranches hautes. Les foyers taxés à 41 % ou 45 % bénéficient d’un levier bien plus puissant que ceux situés à 11 %.
Établir un bilan de votre patrimoine avant d’agir
Vous devez d’abord recenser vos actifs immobiliers et financiers. Il faut ensuite analyser vos dettes et sécuriser une épargne de précaution suffisante. Cette étape fige votre situation actuelle.
Définissez ensuite des objectifs précis. La préparation de la retraite ou l’anticipation d’une transmission guideront vos choix futurs.
Un bon bilan patrimonial est le socle indispensable avant toute décision d’investissement défiscalisant.
Responsabilité déclarative et transparence fiscale
Le contribuable demeure le seul responsable de ses déclarations annuelles. Vous devez garantir la sincérité des informations fournies à l’administration. La précision des données transmises est une obligation légale stricte.
L’administration fiscale conserve son pouvoir de contrôle a posteriori. Elle vérifie la cohérence des déductions pratiquées après la validation des formulaires.
Toutefois, le droit à l’erreur permet de régulariser une omission involontaire. Cette souplesse administrative nuance la rigueur habituelle des services du fisc.
4 leviers majeurs pour réduire vos impôts en 2026
Une fois votre profil établi, vous pouvez activer des outils concrets pour agir directement sur votre facture fiscale dès l’année prochaine.
Utiliser le PER pour réduire votre revenu imposable
Les versements volontaires effectués sur votre Plan d’Épargne Retraite sont déductibles de votre revenu global imposable. Ce mécanisme permet de diminuer directement la base de calcul de votre impôt annuel.
Pour les salariés, la déduction est limitée à 10 % des revenus. Les travailleurs non-salariés bénéficient d’un plafond spécifique pouvant atteindre 88 911 euros en 2026.
L’épargne reste bloquée. La sortie intervient à la retraite.
Investir dans l’immobilier via les dispositifs de défiscalisation
Le dispositif Pinel concerne les logements neufs en zones tendues, tandis que le Denormandie cible l’ancien avec travaux. Pour optimiser votre rendement, vous pouvez aussi utiliser le mécanisme du déficit foncier afin de déduire vos charges de rénovation.
Il est impératif de maîtriser la fiscalité des revenus fonciers pour réussir votre investissement. La rénovation énergétique devient un levier majeur. Elle conditionne souvent l’accès aux avantages fiscaux.
Soutenir des associations et employer à domicile
Les dons aux organismes d’utilité publique ouvrent droit à une réduction d’impôt de 66 %. Ce taux grimpe à 75 % pour les aides aux personnes en difficulté.
Employer un salarié chez vous permet de bénéficier d’un crédit d’impôt de 50 %. Cette aide s’applique directement sur le montant de votre impôt dû.
Les services éligibles incluent notamment :
- Garde d’enfants
- Ménage
- Jardinage
- Assistance informatique
Maîtriser le plafonnement global des niches fiscales
Cumuler ces avantages est possible, mais attention à ne pas heurter le plafond global imposé par l’État.
Respecter le plafond annuel de 10 000 euros
Le montant total des avantages cumulés par votre foyer fiscal est limité. La somme de vos réductions et crédits d’impôt ne peut excéder 10 000 € via les niches fiscales.
Ce plafond peut atteindre 18 000 € pour les investissements outre-mer ou les Sofica. Il convient de noter que certains excédents, comme ceux du dispositif Madelin, autorisent un report sur cinq ans. Les limites restent strictes chaque année.
Identifier les investissements spécifiques échappant au plafond
Certains dispositifs permettent de bénéficier d’une défiscalisation déplafonnée sans aucune restriction de montant. La loi Malraux et les investissements dans les monuments historiques sortent ainsi intégralement du calcul du plafond global annuel.
| Dispositif | Plafond applicable | Avantage principal |
|---|---|---|
| Emploi à domicile | Inclus (10 000 €) | Crédit d’impôt de 50 % |
| Pinel | Inclus (10 000 €) | Réduction d’impôt locative |
| Malraux | Exclu du plafond | Rénovation de bâti ancien |
| PER | Exclu du plafond | Déduction du revenu imposable |
Suivre un calendrier précis pour vos investissements
La date du 31 décembre constitue l’échéance ultime pour valider vos opérations de l’année. Une anticipation fiscale rigoureuse garantit que vos paiements effectifs soient bien comptabilisés par l’administration.
Vous pouvez notamment sélectionner les meilleures SCPI pour finaliser votre stratégie avant la clôture annuelle. Ce support permet une souscription rapide en fin d’exercice.
Nous vous préconisons d’effectuer un point de situation complet dès le mois de septembre. Cela permet d’ajuster vos versements sans précipitation inutile.
Une gestion rigoureuse repose sur la distinction entre déductions, réductions et crédits, tout en respectant le plafonnement des niches fiscales. Pour optimiser votre fiscalité durablement, réalisez un bilan patrimonial complet et anticipez vos investissements avant le 31 décembre. Sécurisez dès maintenant votre avenir financier en transformant vos impôts en un levier de croissance patrimoniale.
FAQ
Quelle est la distinction fondamentale entre une déduction, une réduction et un crédit d’impôt ?
La déduction fiscale intervient en amont du calcul de l’impôt en diminuant votre revenu imposable global ou catégoriel. À l’inverse, la réduction d’impôt et le crédit d’impôt s’appliquent directement sur le montant de l’impôt brut que vous devez acquitter.
La différence majeure réside dans le traitement du reliquat : une réduction ne peut donner lieu à un remboursement si elle dépasse l’impôt dû, tandis que le crédit d’impôt vous est restitué par l’administration fiscale si son montant excède votre imposition ou si vous n’êtes pas imposable.
Comment peut-on définir précisément l’optimisation fiscale légale ?
L’optimisation fiscale consiste à mobiliser des mécanismes légaux et des dispositifs prévus par le législateur afin de diminuer votre charge fiscale globale. Cette démarche se distingue nettement de la fraude fiscale, qui est illégale, et de l’évasion fiscale, qui exploite les lacunes du système.
Il convient toutefois de rester prudent face à l’optimisation dite agressive. Si un montage est jugé purement artificiel ou s’il a pour motif exclusif d’éluder l’impôt, il peut être requalifié en abus de droit par l’administration, entraînant des pénalités financières significatives.
Existe-t-il un plafond pour les avantages fiscaux dont on peut bénéficier ?
Oui, la majorité des avantages fiscaux, tels que l’emploi d’un salarié à domicile ou les investissements locatifs de type Denormandie, sont soumis au plafonnement global des niches fiscales fixé à 10 000 € par an. Ce seuil s’applique de manière uniforme à l’ensemble du foyer fiscal.
Toutefois, certains investissements spécifiques permettent d’étendre ce plafond à 18 000 €, notamment pour les dispositifs Outre-mer ou les souscriptions au capital de SOFICA. D’autres leviers, comme la loi Malraux, les monuments historiques ou les dons aux associations, ne sont pas comptabilisés dans ce plafond global.
Comment le Plan d’Épargne Retraite permet-il de réduire la pression fiscale ?
Le Plan d’Épargne Retraite (PER) constitue un levier puissant puisque les versements volontaires effectués sur ce support sont déductibles de votre revenu global imposable. L’économie d’impôt réelle générée dépend alors directement de votre Tranche Marginale d’Imposition (TMI) : plus celle-ci est élevée, plus l’avantage est important.
Il est important de noter que ces sommes sont en principe bloquées jusqu’à votre départ à la retraite, sauf dans certains cas exceptionnels de déblocage anticipé. Ce dispositif est particulièrement pertinent pour les contribuables souhaitant préparer leur avenir tout en réduisant leur base imposable immédiate.
Quels sont les risques encourus en cas de montage fiscal jugé abusif ?
Si l’administration fiscale considère qu’une opération constitue un abus de droit, elle peut procéder à un redressement assorti de majorations pouvant atteindre 80 % des droits rappelés. Des intérêts de retard à hauteur de 0,20 % par mois sont également appliqués sur les sommes dues.
Pour garantir votre sécurité juridique, il est possible de solliciter un rescrit fiscal auprès de l’administration avant de réaliser une opération complexe. Cette procédure permet d’obtenir une prise de position formelle du fisc, rendant le grief d’abus de droit inopposable si le projet est validé.