
L’essentiel à retenir : le cautionnement mutuel s’impose comme la solution la plus flexible et économique pour sécuriser votre prêt immobilier. Contrairement à l’hypothèque, qui implique des frais notariés et de mainlevée, la caution permet une restitution partielle des fonds en fin de contrat. Ce mécanisme, utilisé pour 65,3 % des encours, optimise votre coût global tout en simplifiant les démarches administratives.
En France, plus de 60 % des crédits immobiliers sont aujourd’hui sécurisés par un organisme de cautionnement plutôt que par une sûreté réelle. Pourtant, le choix entre une garantie prêt immobilier par caution ou par hypothèque reste une étape complexe qui impacte directement le coût global de votre financement et votre liberté de revente. On se retrouve souvent démuni face aux frais de notaire ou aux mécanismes de restitution du fonds de garantie.
Cet article analyse les spécificités de chaque dispositif pour vous permettre de sélectionner la protection la plus adaptée à votre profil d’emprunteur. Nous décortiquons les différences de coûts initiaux et les conséquences administratives de ces garanties sur le long terme.
Pourquoi choisir entre caution ou hypothèque pour votre prêt ?
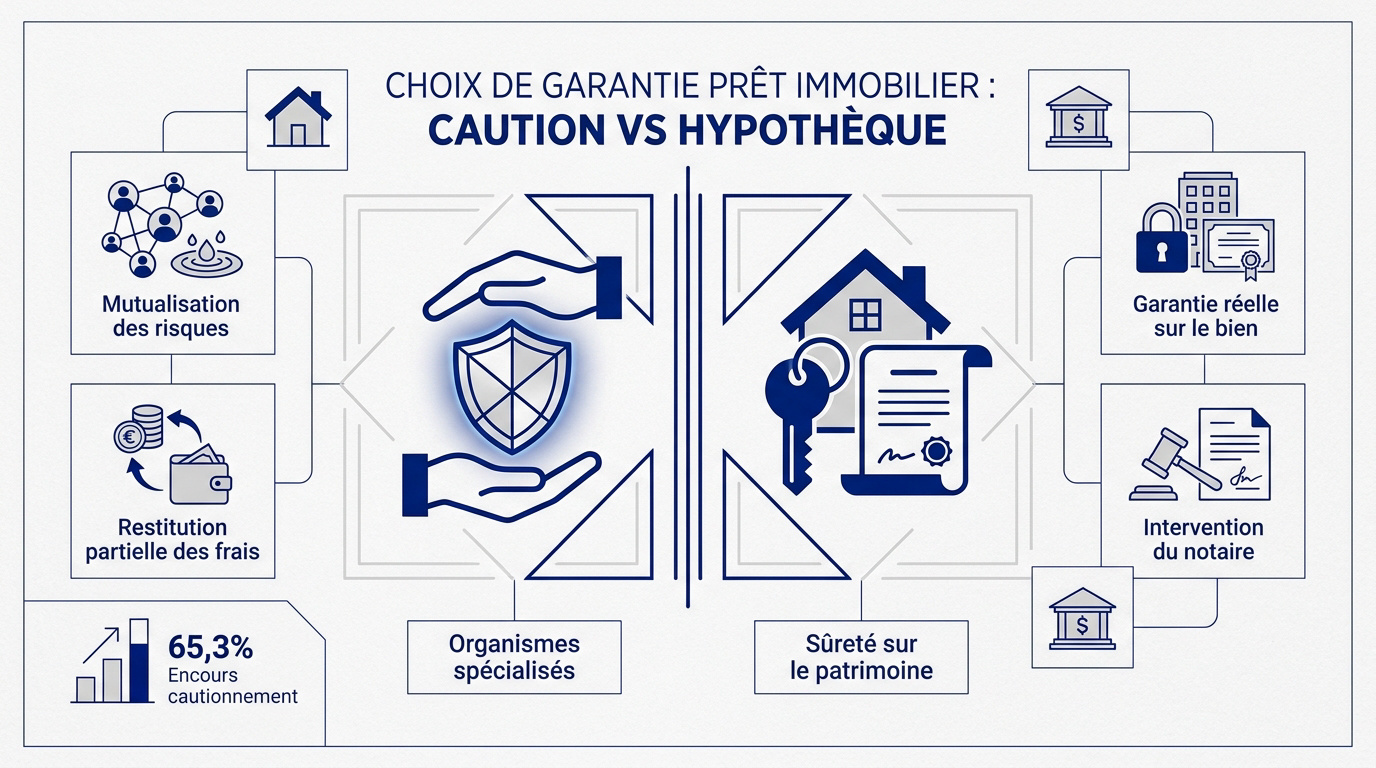
En France, 97 % des crédits immobiliers sont sécurisés par une garantie. Le cautionnement mutuel domine le marché avec 65,3 % des encours, offrant une restitution partielle des frais, contrairement à l’hypothèque, sûreté réelle privilégiée pour les constructions neuves ou les profils complexes.
Le passage d’une garantie à l’autre dépend majoritairement de la nature de votre projet et de la politique de risques de votre établissement bancaire.
Le cautionnement, une sûreté personnelle mutualisée
Les organismes spécialisés agissent comme des garants tiers pour sécuriser votre financement. Cette solution de cautionnement protège la banque contre vos éventuels défauts de paiement.
Le système repose sur la mutualisation des risques financiers via un fonds de garantie spécifique. Une partie des sommes versées peut vous être restituée au terme de votre crédit.
La mise en place s’effectue par un acte sous seing privé. Ce formalisme allégé simplifie grandement les démarches administratives lors de la souscription.
Vous bénéficiez ainsi d’une grande réactivité. Les délais d’obtention sont généralement très courts.
L’hypothèque, une garantie réelle sur le bien immobilier
L’hypothèque confère à votre créancier un droit de saisie sur le logement. En cas de défaillance persistante, la banque peut engager une vente forcée pour se rembourser. Vous pouvez consulter les détails sur l’hypothèque pour comprendre ce mécanisme.
Cette procédure exige obligatoirement l’intervention d’un notaire pour rédiger l’acte authentique. Une publication foncière est ensuite réalisée afin de rendre la garantie opposable aux tiers.
Il convient de distinguer l’hypothèque conventionnelle, issue d’un contrat, de l’hypothèque légale spéciale. Cette dernière remplace l’ancien privilège de prêteur de deniers pour les biens existants.
Les motifs d’imposition d’une garantie par l’établissement bancaire
La banque analyse rigoureusement votre dossier pour limiter le risque de défaillance. Ce choix de la banque détermine la viabilité de votre emprunt immobilier.
La décision varie selon que vous achetez dans le neuf ou l’ancien. Les travaux importants orientent souvent vers une hypothèque conventionnelle.
Cette protection financière diffère totalement de votre assurance emprunteur. Elle ne couvre pas les risques de décès ou d’invalidité.
Retenez que le prêteur conserve le dernier mot. Il impose la garantie la plus adaptée.
Analyse comparative des coûts et frais de mise en place
Après avoir compris la nature de ces garanties, il est crucial d’étudier l’impact financier immédiat sur votre budget.
Frais de notaire et inscription au service de publicité foncière
Vous devez évaluer les taxes obligatoires. La contribution de sécurité immobilière s’ajoute aux frais. Ces prélèvements financent la publicité foncière.
Le notaire perçoit des émoluments spécifiques. Ces honoraires rémunèrent la rédaction de l’acte authentique. Le montant dépend directement du capital emprunté. Vous recevrez un décompte précis.
L’hypothèque légale spéciale s’avère avantageuse. Elle bénéficie d’une exonération de taxe de publicité. Son coût global reste donc modéré.
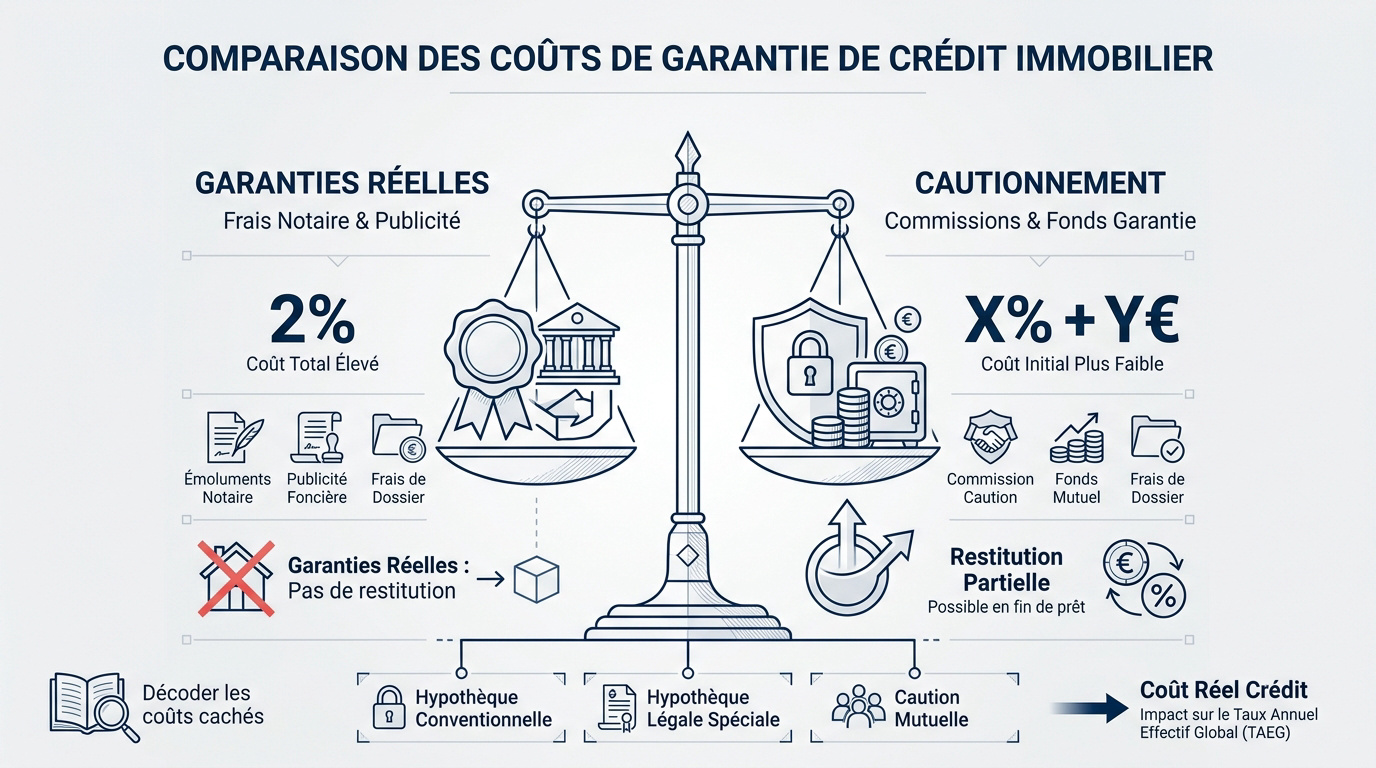
L’hypothèque conventionnelle coûte environ 2% du montant garanti, incluant les taxes et les émoluments notariaux.
Commissions de caution et fonds de garantie mutuelle
La société de cautionnement prélève une commission fixe. Vous devez aussi verser une contribution au fonds mutuel. Cette somme alimente une réserve collective. Elle protège les établissements bancaires partenaires.
Le calcul repose sur le capital emprunté. Plus le prêt est important, plus la contribution augmente. Le taux avoisine généralement 0,8 % du montant.
Des frais de dossier s’ajoutent souvent. L’organisme facture environ 200 euros pour l’étude. Ces frais couvrent la gestion administrative.
- Commission de caution (rémunération)
- Contribution au FMG (mutualisation)
- Frais de gestion
Le mécanisme de restitution partielle en fin de crédit
Le Fonds Mutuel de Garantie prévoit un remboursement. Cette restitution intervient après le solde total. Elle exige l’absence d’incident de paiement.
Ce mécanisme réduit le coût réel final. Vous récupérez jusqu’à 75 % de votre versement initial. C’est un atout majeur pour votre épargne. Il convient de bien décoder les coûts cachés d’un crédit avant de signer.
Les garanties réelles ne proposent aucun remboursement. L’hypothèque engendre même des frais de mainlevée. Cette dépense supplémentaire survient lors d’une revente.
Conséquences juridiques et administratives de la garantie
Le choix d’une garantie prêt immobilier caution ou hypothèque induit des formalités administratives distinctes. L’hypothèque, en tant que sûreté réelle, impose la rédaction d’un acte authentique devant notaire. Cette procédure entraîne systématiquement des frais d’inscription et, lors d’une revente anticipée, des frais de mainlevée d’hypothèque.
Le coût d’une mainlevée représente généralement entre 0,7 % et 0,8 % du montant du capital initial. Ces frais incluent les émoluments du notaire et la contribution de sécurité immobilière. Ils s’avèrent inévitables si vous vendez votre bien avant le terme du crédit. En fait, cette charge administrative alourdit sensiblement le coût global de votre opération immobilière.
À l’inverse, la caution offre une souplesse administrative supérieure car elle ne nécessite aucune intervention notariale spécifique. L’organisme de cautionnement réalise une étude de solvabilité interne pour valider votre dossier. Bref, vous évitez les formalités de radiation lors de la revente, ce qui facilite grandement acheter au bon prix la négociation.
Procédures en cas de défaillance de paiement de l’emprunteur
En cas d’impayés, l’organisme de caution se substitue à vous pour rembourser la banque. Il se retourne ensuite contre vous pour obtenir le recouvrement des sommes versées. Cette procédure amiable intervient généralement avant toute action judiciaire lourde.
L’hypothèque permet à la banque de procéder directement à une saisie immobilière. Le créancier peut alors provoquer la vente aux enchères du bien pour se payer. C’est un risque majeur qui pèse sur votre patrimoine en cas de difficultés financières persistantes.
Les délais de mise en œuvre judiciaire varient selon la nature de la garantie choisie. La caution privilégie souvent une résolution négociée pour éviter les tribunaux. Pourtant, l’hypothèque offre au prêteur un droit de suite et de préférence très efficace.
| Caractéristique | Cautionnement | Hypothèque |
|---|---|---|
| Formalité notariale | Non | Oui (Acte authentique) |
| Coût de sortie | Restitution partielle (FMG) | Frais de mainlevée |
| Risque principal | Recours de l’organisme | Saisie et vente forcée |
Transfert et portabilité des garanties lors d’un rachat de crédit
La portabilité d’une garantie désigne la possibilité de la transférer sur un nouveau financement. Cette option est rarement automatique et dépend des conventions signées avec l’organisme. Elle permet pourtant d’éviter de nouveaux frais d’inscription lors d’un changement de projet.
Le transfert d’une caution nécessite l’accord explicite de l’organisme garant et du nouveau prêteur. Une nouvelle analyse de votre solvabilité est alors effectuée pour valider l’opération. Si l’accord est obtenu, vous conservez l’avantage des sommes déjà versées au fonds mutuel.
Une nouvelle inscription hypothécaire engendre des frais de notaire et des taxes de publicité foncière. Ces coûts doivent être intégrés dans votre calcul de rentabilité pour un taux de prêt 2026. Alors, vérifiez toujours les conditions de transfert avant de signer votre offre.
Critères de sélection selon votre profil d’emprunteur
Pour finir, votre situation personnelle et vos projets futurs dictent souvent la solution la plus pertinente.
Stratégies pour primo-accédants et investisseurs locatifs
Si vous achetez pour revendre rapidement, privilégiez la caution. Elle évite les frais de mainlevée coûteux lors de la cession. C’est un choix stratégique pour votre premier achat immobilier.
Pour des montages complexes, l’hypothèque s’avère souvent nécessaire. Elle sécurise les projets de construction ou les travaux lourds. Les banques exigent parfois cette garantie réelle pour les investissements atypiques.
Analysez le coût total selon votre durée de détention prévue. La caution reste souvent plus rentable sur le long terme. Comparez bien les frais initiaux et les éventuels remboursements finaux.
- Primo-accédant (caution privilégiée)
- Investisseur (hypothèque selon montage)
- Achat-revente (caution indispensable)
Éligibilité et solvabilité auprès des organismes de caution
Les organismes exigent une stabilité financière exemplaire. Votre dossier doit présenter un CDI ou un statut de fonctionnaire. Une gestion bancaire saine est impérative pour obtenir leur accord.
Un refus survient si votre endettement paraît trop élevé. L’absence d’apport personnel constitue également un frein majeur. Les profils jugés risqués ne franchissent pas cette étape de sélection humaine.
L’hypothèque devient alors votre unique recours pour emprunter. Elle permet de contourner le rejet des sociétés de cautionnement. C’est une alternative contractuelle pour valider votre financement immobilier.
L’hypothèque est souvent retenue pour les profils atypiques ou lorsque les organismes de cautionnement refusent le dossier.
Choisir entre cautionnement mutuel et sûreté réelle détermine la flexibilité de votre projet. La caution privilégie la restitution partielle des frais et l’absence de mainlevée, tandis que l’hypothèque sécurise les profils complexes via un acte notarié. Arbitrez dès maintenant votre garantie prêt immobilier pour optimiser le coût global de votre futur financement.
FAQ
Quelle est la différence fondamentale entre une caution et une hypothèque pour un crédit immobilier ?
La distinction majeure réside dans la nature de la protection accordée à l’établissement bancaire. Le cautionnement est une sûreté personnelle où un organisme tiers spécialisé s’engage à se substituer à vous en cas de défaut de paiement. À l’inverse, l’hypothèque est une sûreté réelle qui porte directement sur le bien immobilier, autorisant la banque à procéder à sa saisie et à sa vente forcée pour recouvrer les sommes dues.
En pratique, le cautionnement représente aujourd’hui plus de 60 % des garanties en France, car il privilégie une résolution amiable des litiges. L’hypothèque, quant à elle, nécessite impérativement l’intervention d’un notaire et l’inscription au service de la publicité foncière, ce qui alourdit les formalités administratives initiales.
Quel est le coût comparatif entre une caution bancaire et une hypothèque ?
D’un point de vue financier, le coût d’une hypothèque conventionnelle s’établit en moyenne entre 1,5 % et 2 % du montant emprunté, auxquels s’ajoutent d’éventuels frais de mainlevée en cas de revente anticipée. Pour un prêt de 150 000 euros, le coût estimé peut ainsi atteindre environ 2,12 % du capital garanti, incluant les taxes et les émoluments notariaux.
Le cautionnement présente souvent un avantage économique, avec des frais oscillant généralement entre 1 % et 2 % du montant du prêt. Cette solution permet d’éviter les frais de mainlevée et offre, selon l’organisme choisi, la possibilité de récupérer une partie des sommes versées au fonds mutuel de garantie à l’issue du crédit, réduisant ainsi le coût réel final.
Est-il possible de récupérer une partie des frais de garantie à la fin du prêt ?
Cette possibilité est exclusive au mécanisme du cautionnement mutuel, comme celui proposé par l’organisme Crédit Logement. Grâce au principe de mutualisation des risques, une fraction de la contribution versée au fonds de garantie peut vous être restituée au terme de votre crédit, sous réserve qu’aucun incident de paiement ne soit survenu durant la période de remboursement.
En revanche, les frais engagés pour une hypothèque ou une inscription en privilège de prêteur de deniers (IPPD) sont définitivement acquis à l’administration fiscale et au notaire. Il n’existe aucun système de remboursement pour ces garanties réelles, ce qui les rend structurellement plus onéreuses sur le long terme pour l’emprunteur.
Que se passe-t-il en cas de difficultés de remboursement selon la garantie choisie ?
Si vous bénéficiez d’un cautionnement, l’organisme garant intervient pour rembourser la banque à votre place avant d’engager un recours contre vous. L’objectif prioritaire de ces sociétés est de trouver une solution amiable pour régulariser la situation, la saisie du bien immobilier n’étant envisagée qu’en ultime recours après épuisement des voies de médiation.
Dans le cadre d’une hypothèque, la procédure est plus directe et judiciaire. La banque dispose d’un droit de suite et d’un droit de préférence lui permettant de solliciter la vente aux enchères du bien pour se payer sur le prix de vente. Les délais de mise en œuvre sont généralement plus courts et le risque de perte de la propriété est plus immédiat pour l’emprunteur défaillant.
Pourquoi ma banque peut-elle m’imposer une hypothèque plutôt qu’une caution ?
L’établissement bancaire conserve le dernier mot sur le type de garantie requis en fonction de l’analyse de votre dossier. Un refus de cautionnement peut survenir si votre profil est jugé atypique ou si le risque de solvabilité est estimé trop élevé par l’organisme garant. Dans ce cas, l’hypothèque constitue souvent la solution de repli pour permettre le financement du projet.
Par ailleurs, la nature même de l’opération immobilière influe sur ce choix. Si le cautionnement est idéal pour les acquisitions classiques, l’hypothèque ou l’IPPD peuvent être privilégiées pour certains montages complexes, des constructions spécifiques ou lorsque les critères de stabilité financière exigés par les sociétés de caution ne sont pas pleinement remplis.