
L’essentiel à retenir : la capitalisation maximise votre enrichissement à long terme grâce au réinvestissement automatique des dividendes, sans frottement fiscal immédiat. À l’inverse, la distribution génère des revenus réguliers mais déclenche souvent le PFU de 30 % sur un compte-titres. Privilégiez les fonds « Acc » sur PEA pour booster vos intérêts composés, évitant ainsi des frais de courtage manuels coûteux.
Le choix entre un ETF capitalisant ou distribuant repose sur une distinction technique majeure : le traitement des revenus générés par les actifs en portefeuille. Si la performance brute reste identique à frais égaux, le versement immédiat des dividendes sur un compte-titres déclenche souvent une imposition immédiate de 30 %. On finit souvent par subir un frottement fiscal et des frais de courtage qui freinent la croissance du patrimoine.
Cet article analyse les mécanismes de réinvestissement automatique et les spécificités des enveloppes fiscales pour vous aider à optimiser votre stratégie d’investissement. Nous décortiquons ensemble les critères essentiels pour arbitrer entre accumulation et distribution selon vos objectifs de vie.
Fonctionnement technique de l’etf capitalisant ou distribuant
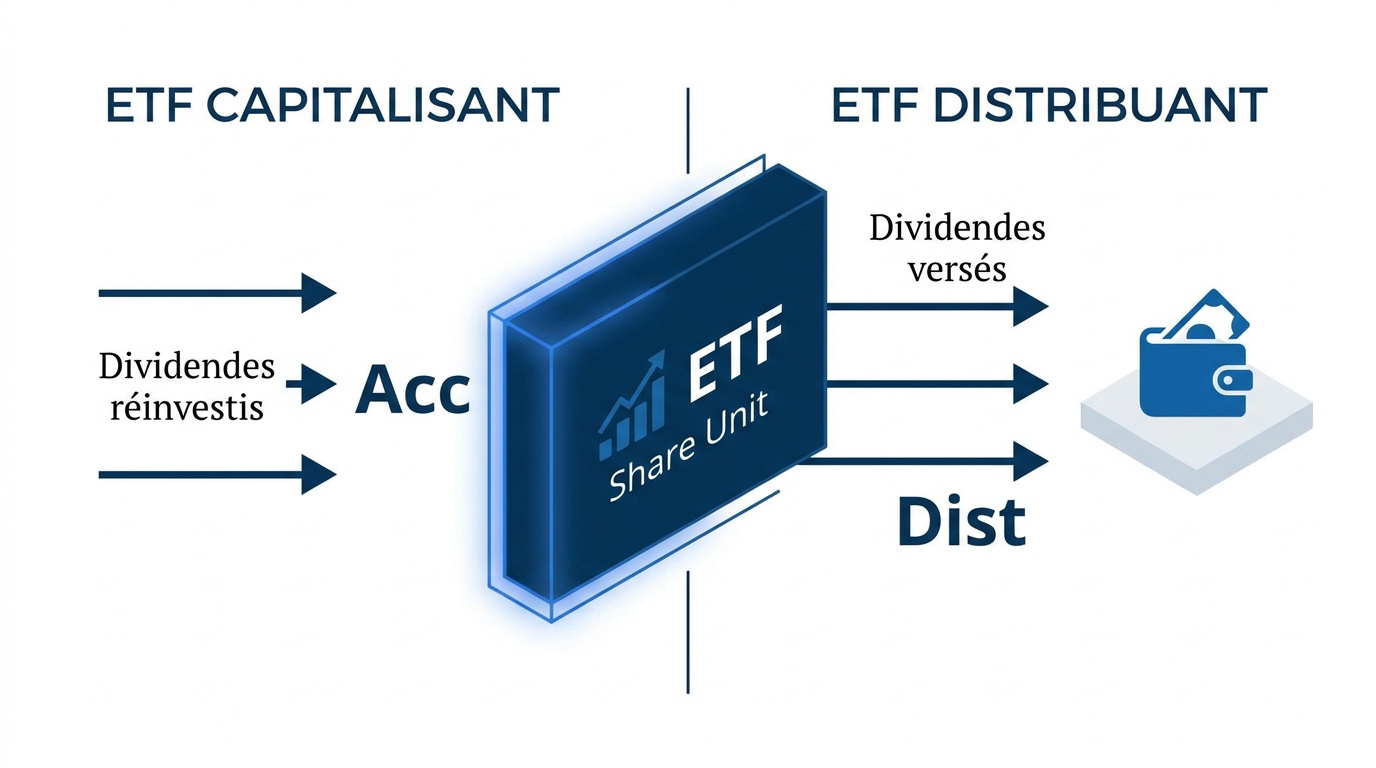
Les ETF capitalisants (Acc) réintègrent les dividendes dans leur valeur liquidative sans frottement fiscal immédiat. À l’inverse, les fonds distribuants (Dist) versent du cash sur le compte espèces, déclenchant souvent une imposition de 30 %. Cette différence fondamentale repose sur le mécanisme interne de réinvestissement automatique qui modifie la structure même du prix de la part.
Cette distinction technique influence directement la croissance de votre patrimoine sur le long terme.
Mécanisme du réinvestissement automatique des dividendes
Les revenus des actions sous-jacentes sont conservés au sein du fonds. La valeur de la part augmente mécaniquement. Aucun flux sortant n’est généré.
Le compte espèces de l’investisseur reste inchangé. Tout se passe de manière invisible pour le porteur de parts.
Le réinvestissement des actifs sous-jacents permet d’optimiser la performance globale de votre portefeuille.
Modalités de versement des coupons aux porteurs
Le détachement du coupon est effectué périodiquement. Le cash quitte le fonds pour atterrir sur votre compte de courtage. Cela crée un revenu disponible immédiatement pour vous.
Les fréquences de distribution varient selon les fonds. Certains paient chaque trimestre, d’autres annuellement. Cette régularité plaît aux profils cherchant un complément de revenu. Mais attention à la baisse corrélative du prix de part lors du versement.
Identification des fonds via les suffixes Acc et Dist
Il convient de vérifier les codes visuels. « Acc » ou « C » désignent la capitalisation. « Dist » ou « D » indiquent la distribution des revenus. C’est le premier réflexe à avoir avant d’acheter.
Vous pouvez consulter les ressources du Crédit Agricole sur les ETF pour identifier la politique de distribution. Analysez la nomenclature des émetteurs comme Amundi ou iShares pour éviter toute confusion lors du passage d’ordre.
3 raisons pour lesquelles la capitalisation booste la performance
Mais au-delà de la technique pure, c’est sur le rendement final que le match se joue réellement entre ces deux philosophies.
Effet boule de neige des intérêts composés
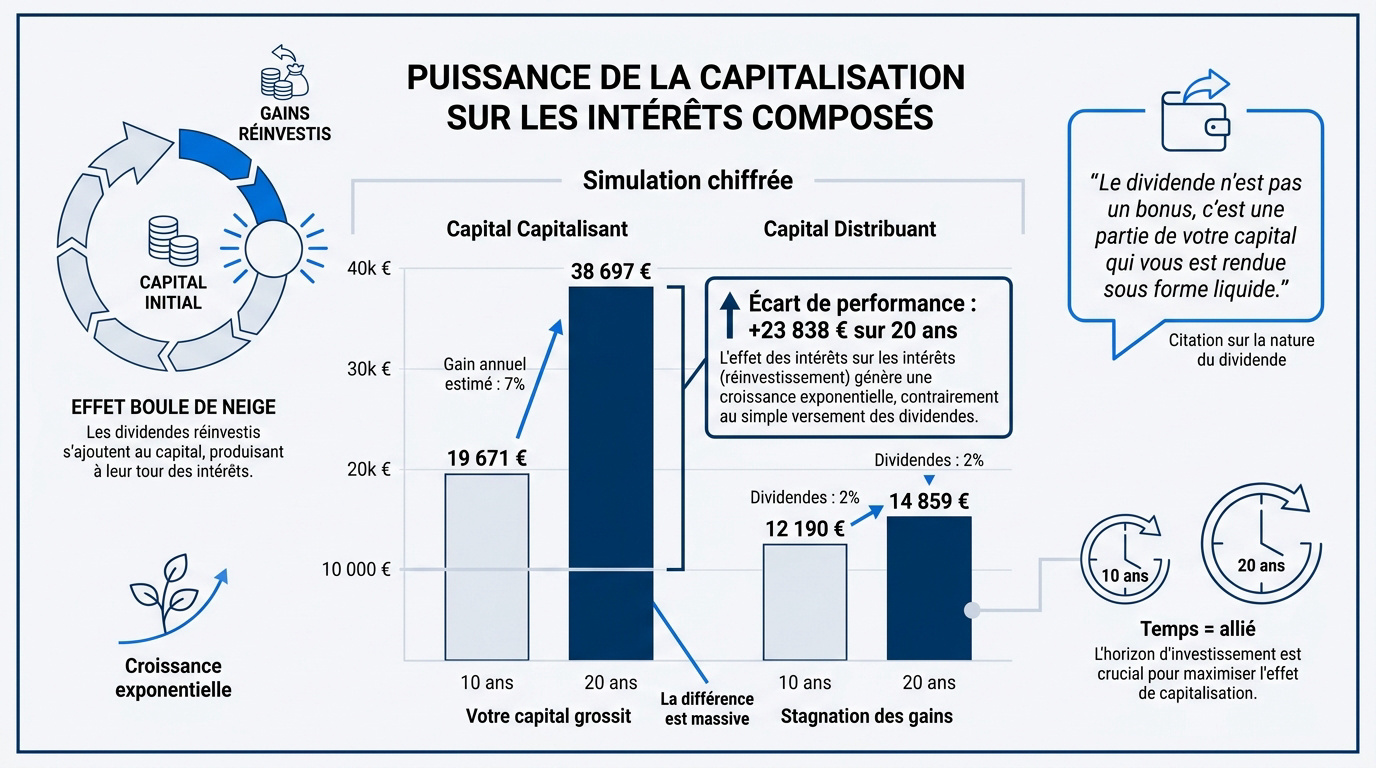
La croissance exponentielle transforme radicalement votre patrimoine. Les dividendes réinvestis produisent mécaniquement de nouveaux gains. Ce mécanisme constitue le moteur essentiel de l’enrichissement patrimonial sur les marchés financiers.
En misant sur la magie de la capitalisation, votre base de calcul s’élargit constamment. À l’inverse, un capital distribuant stagne car les revenus sortent du fonds. La différence de trajectoire devient rapidement visible.
L’écart devient massif après une décennie. Le temps demeure votre allié le plus précieux.
Simulation chiffrée sur un horizon de 10 et 20 ans
Imaginons deux investisseurs plaçant 10 000 euros initialement. L’un capitalise ses gains quand l’autre consomme ses coupons. L’écart final atteint souvent plusieurs milliers d’euros après vingt ans de détention.
| Horizon | Capital Capitalisant (estimé) | Capital Distribuant (estimé) | Écart de performance |
|---|---|---|---|
| 5 ans | 14 025 € | 12 763 € | 1 262 € |
| 10 ans | 19 671 € | 16 289 € | 3 382 € |
| 20 ans | 38 696 € | 26 533 € | 12 163 € |
Le manque à gagner est flagrant. Réinjecter ses gains change radicalement votre trajectoire financière.
Réalité comptable : les dividendes sont-ils un gain gratuit ?
Il convient de briser le mythe de l’argent magique. Lors du versement, le cours de l’ETF diminue précisément du montant du coupon. Votre richesse totale demeure strictement identique à l’instant T.
Il s’agit d’une simple translation comptable entre actifs. L’argent glisse de la valeur de la part vers votre poche. Aucune création de valeur supplémentaire immédiate n’est constatée lors de l’opération.
Le dividende n’est pas un bonus, c’est une partie de votre capital qui vous est rendue sous forme liquide.
Comment la fiscalité impacte-t-elle vos revenus réels ?
Le choix entre un ETF capitalisant ou distribuant semble technique, mais il s’agit avant tout d’une décision fiscale majeure. Pourtant, cette neutralité théorique vole en éclats dès que l’administration fiscale s’invite à la table de vos investissements et grignote vos rendements.
Avantages du PEA et de l’Assurance-vie en 2026
Le PEA reste le paradis de l’investisseur français. Les dividendes capitalisés ne subissent aucune taxe tant qu’ils restent dans le plan. C’est un levier de croissance phénoménal.
L’assurance-vie offre un bouclier similaire. La capitalisation interne évite les prélèvements sociaux annuels sur les unités de compte. Votre argent travaille à 100 % pour vous.
Il est impératif de consulter un comparatif pour choisir le meilleur PEA. Cette démarche permet d’optimiser votre fiscalité durablement. La structure des frais impacte aussi votre performance.
Frottement fiscal sur le Compte-Titres Ordinaire
Sur un CTO, la donne change radicalement. Chaque dividende versé subit le PFU de 30 %. Vous perdez immédiatement une partie de votre capital à réinvestir.
Selon les précisions de Capital sur le prélèvement forfaitaire unique, la taxe de 30 % s’applique sans délai. Le calcul est simple et douloureux.
Ce frottement réduit votre base de calcul pour les années suivantes. C’est une fuite de rendement silencieuse mais dévastatrice. Privilégiez l’accumulation ici pour protéger votre patrimoine.
Traitement des dividendes étrangers et retenue à la source
Les actions étrangères subissent souvent une taxe à la source. Les conventions fiscales permettent parfois de récupérer ces montants. Mais les démarches administratives sont souvent complexes.
Les ETF capitalisants gèrent souvent mieux ces prélèvements internes. Ils optimisent la récupération des taxes pour le compte du fonds. Cela améliore le rendement net pour l’investisseur final sans effort.
C’est un avantage technique souvent ignoré. La gestion professionnelle du fonds fait la différence sur la performance.
Analyse des frais et contraintes liés au réinvestissement manuel
Alors que la distribution de revenus semble séduisante, elle impose une discipline et des coûts cachés qui peuvent grignoter vos bénéfices. En fait, le choix entre un ETF capitalisant ou distribuant impacte directement votre rentabilité nette.
Impact des frais de courtage sur les petits ordres
Réinvestir manuellement ses dividendes coûte cher. Chaque ordre d’achat déclenche des commissions de courtage. Sur de petites sommes, ces frais deviennent disproportionnés par rapport au gain perçu.
Il convient de noter que la gestion active de ces revenus engendre plusieurs contraintes :
- Frais de courtage fixes
- Écart à l’achat (spread)
- Temps passé à gérer les ordres
- Risque de laisser le cash dormir
La capitalisation automatique élimine ces barrières. C’est une économie directe et immédiate.
Méthodes de réplication et éligibilité fiscale
La réplication synthétique via des swaps permet d’intégrer des indices mondiaux dans un PEA. Ces contrats gèrent les dividendes de manière interne et optimisée. C’est une ingénierie financière utile.
Pour mieux comprendre, vous pouvez consulter nos explications sur le fonctionnement des ETF et leur réplication. Cette structure permet d’accéder à des marchés étrangers tout en respectant la réglementation européenne.
La réplication physique est plus transparente mais parfois moins flexible fiscalement. Choisissez selon votre enveloppe fiscale prioritaire.
Automatisation de la capitalisation avec des fonds distribuants
Certains courtiers proposent des plans d’investissement programmés. Ils permettent de réinvestir automatiquement les dividendes perçus. Mais cette option n’est pas disponible partout en France.
Pourtant, la mise en place d’une stratégie systématique reste la meilleure approche :
Automatiser ses investissements est la clé pour simuler l’effet de capitalisation sans subir la charge mentale de la gestion manuelle.
Vérifiez bien les conditions de votre banque. Les frais peuvent varier selon les plateformes.
Stratégies d’investissement selon votre phase de vie
Le choix entre un ETF capitalisant ou distribuant dépend principalement de votre position actuelle sur votre trajectoire patrimoniale. Cette décision doit s’aligner sur vos besoins de trésorerie immédiats ou futurs.
Phase d’accumulation : la suprématie de la capitalisation
Quand vous travaillez, votre priorité est de bâtir un capital. La capitalisation est alors imbattable. Elle maximise la croissance sans vous encombrer de revenus inutiles.
L’effet des intérêts composés devient votre meilleur allié. Pour optimiser votre investissement sur les marchés financiers en phase d’épargne, consultez ce guide pour débuter en bourse efficacement. La gestion automatique simplifie tout.
Ne cherchez pas le rendement immédiat. Visez la valeur terminale la plus haute possible pour votre futur. C’est mathématiquement plus performant.
Phase de rente : vivre des dividendes ou vendre des parts
À la retraite, le besoin de cash devient concret. Les dividendes offrent un revenu régulier sans vendre vos actifs. C’est un confort psychologique non négligeable pour beaucoup.
Pourtant, vendre quelques parts d’un ETF capitalisant revient au même. C’est souvent plus flexible fiscalement. Vous contrôlez exactement le montant de votre retrait.
Certains investisseurs partagent leurs recommandations pour la rente sur des forums spécialisés. Analysez bien vos besoins réels avant de trancher.
Possibilité de changer de stratégie sans cession d’actifs
Passer de l’un à l’autre demande souvent de vendre ses lignes. Dans un PEA, cela se fait sans impôt immédiat. Sur un CTO, c’est une opération coûteuse.
Anticipez donc votre besoin final dès le départ. Changer de stratégie en cours de route peut déclencher une fiscalité lourde. Soyez cohérent avec vos objectifs.
L’arbitrage interne est votre meilleur outil. Utilisez les enveloppes fiscales à bon escient pour rester agile. La structure juridique compte autant que le fonds.
5 critères pour trancher entre distribution et capitalisation
Pour conclure cette analyse, voici les points de contrôle indispensables pour valider votre sélection finale en 2026. La distinction entre un ETF capitalisant ou distribuant repose sur des fondements stratégiques précis.
Choix optimal pour la préparation de la retraite
Pour votre retraite, privilégiez le plus gros capital possible. L’option capitalisante l’emporte presque toujours sur 20 ans. C’est le choix de la raison pour le long terme.
L’horizon de placement dicte votre conduite. Plus il est loin, plus la capitalisation brille. Ne sacrifiez pas votre futur pour un petit chèque aujourd’hui.
Restez concentré sur la croissance globale. La rente viendra plus tard, quand le capital sera suffisant pour vous porter.
Comparaison de la performance brute vs performance nette
Attention aux graphiques trompeurs des courtiers. Ils omettent souvent les dividendes versés pour les fonds distribuants. La performance réelle semble alors plus faible qu’elle ne l’est.
Utilisez toujours des indices « Total Return » pour comparer. C’est la seule façon d’avoir une vision juste. Ne vous laissez pas berner par des chiffres incomplets.
Consultez cette analyse des performances des émetteurs d’ETF. Elle permet de juger la qualité réelle des fonds disponibles sur le marché européen.
Profils types : quelle option pour quel investisseur ?
Le rentier immédiat choisira la distribution pour son cash-flow. L’épargnant dynamique préférera la capitalisation pour son efficacité redoutable. Chaque profil a sa solution idéale sur mesure.
- Profil Accumulation : ETF Acc sur PEA
- Profil Rente : ETF Dist sur CTO ou PEA
- Profil Prudent : ETF Acc sur Assurance-vie
Votre besoin de liquidité est le juge final. Choisissez en toute conscience.
Optimiser votre patrimoine nécessite de choisir entre accumulation automatique et perception de revenus. Privilégiez les fonds capitalisants pour maximiser les intérêts composés ou les supports distribuants pour des liquidités immédiates. Agissez dès maintenant pour aligner votre sélection d’ETF capitalisant ou distribuant avec votre fiscalité et bâtissez sereinement votre indépendance financière future.
FAQ
Quelle est la signification concrète des suffixes Acc et Dist pour un ETF ?
Les abréviations Acc (Accumulating) et Dist (Distributing) précisent le mode de gestion des revenus au sein du fonds. Un ETF affichant le suffixe « Acc » est dit capitalisant : il réinvestit systématiquement les dividendes dans ses propres actifs, ce qui accroît mécaniquement la valeur de la part. À l’inverse, la mention « Dist » désigne un fonds distribuant, lequel reverse les revenus perçus directement sur votre compte espèces, généralement selon une fréquence trimestrielle ou annuelle.
Quels sont les avantages d’un ETF capitalisant pour mon patrimoine ?
L’avantage principal réside dans l’optimisation de la performance à long terme grâce à la puissance des intérêts composés. En réintégrant les dividendes sans intervention de votre part, le capital produit lui-même de nouveaux rendements de manière exponentielle. De plus, cette option simplifie grandement la gestion administrative et fiscale, puisque vous différez l’imposition jusqu’à la revente de vos parts, évitant ainsi tout frottement fiscal immédiat sur les revenus perçus.
Comment choisir entre la distribution et la capitalisation selon mes objectifs ?
Votre choix doit être dicté par votre phase de vie et vos besoins de liquidité. Si vous êtes en phase d’accumulation et souhaitez bâtir un capital important pour votre retraite, l’ETF capitalisant est la solution la plus efficiente. Si, en revanche, vous êtes déjà en phase de rente et recherchez un complément de revenu régulier pour couvrir des dépenses courantes, l’ETF distribuant répondra mieux à votre besoin de flux financiers immédiats.
Quel est l’impact de la fiscalité sur les dividendes selon l’enveloppe choisie ?
La fiscalité varie considérablement en fonction du support d’investissement. Sur un Compte-Titres Ordinaire (CTO), les dividendes distribués subissent le Prélèvement Forfaitaire Unique (PFU) de 30 %, ce qui réduit votre capacité de réinvestissement. Dans le cadre du PEA ou de l’Assurance-vie, la fiscalité est neutralisée tant que les gains restent à l’intérieur de l’enveloppe, permettant ainsi aux ETF capitalisants de faire fructifier la totalité du capital brut.
Le réinvestissement manuel des dividendes est-il une stratégie pertinente ?
Réinvestir manuellement les coupons d’un ETF distribuant est techniquement possible, mais cette pratique engendre souvent des frais de courtage supplémentaires qui grignotent votre rendement. De plus, cela impose une charge mentale et une discipline rigoureuse pour éviter que le cash ne dorme sur votre compte. Pour la majorité des investisseurs particuliers, l’automatisation native offerte par les fonds capitalisants demeure l’option la plus économique et la plus performante.