
Le rendement réel, obtenu en soustrayant l’inflation du taux nominal, constitue le seul indicateur fiable de votre enrichissement. Pour préserver votre pouvoir d’achat, vous devez viser des placements dont la performance nette dépasse la hausse des prix. Un rendement nominal de 3 % se transforme en une perte réelle de 1,9 % si l’inflation atteint 5 %.
Le rendement réel de l’épargne devient négatif dès lors que l’inflation dépasse le taux nominal, comme l’illustre un placement à 2,5 % subissant une hausse des prix de 3 %.
Cette érosion silencieuse de votre capital signifie que, malgré des intérêts crédités sur votre compte, votre pouvoir d’achat effectif diminue. Nous allons examiner les méthodes de calcul et les stratégies d’arbitrage nécessaires pour protéger la valeur concrète de votre patrimoine face à la dépréciation monétaire.
Comprendre le concept de rendement réel face à l’inflation
Le rendement réel soustrait l’inflation du taux nominal pour mesurer le gain effectif de pouvoir d’achat. Un taux de 2,5 % avec 3 % d’inflation génère une perte réelle de 0,5 %, érodant silencieusement votre capital épargné.
Cette distinction fondamentale entre les chiffres affichés et la réalité économique repose sur la différence entre le taux nominal et le taux réel.
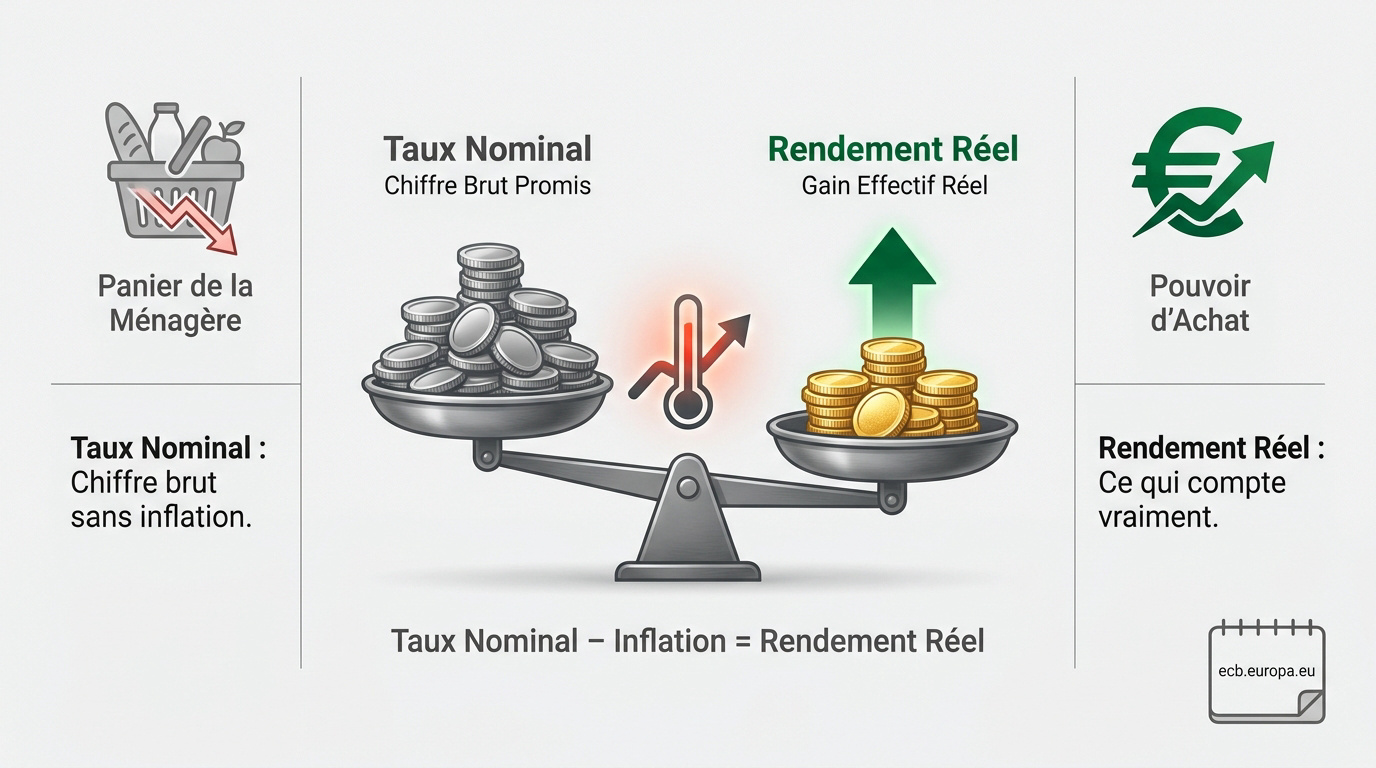
Distinction entre taux d’intérêt nominal et taux réel
Le taux nominal représente le chiffre brut promis par votre établissement bancaire. Il s’agit de la valeur faciale du contrat, sans aucune considération pour l’évolution future des prix à la consommation.
Il convient d’opposer ce gain monétaire au coût du panier de la ménagère. Si les prix grimpent, votre capital achète mathématiquement moins de biens réels.
Le rendement réel s’avère être le seul juge de votre enrichissement patrimonial. Il reflète l’augmentation concrète de votre capacité de consommation future, une fois l’érosion monétaire déduite.
Consultez la définition des taux de la BCE pour approfondir ces mécanismes financiers. Ces concepts sont fondamentaux.
Pourquoi l’épargne semble fondre malgré des intérêts positifs
Il est fréquent d’observer le paradoxe d’un solde bancaire qui progresse alors que votre richesse globale stagne. Ce sentiment de perte financière s’avère particulièrement frustrant pour tout épargnant rigoureux.
Ce phénomène découle d’une dépréciation monétaire silencieuse. L’inflation grignote la valeur intrinsèque de chaque euro stocké sur vos comptes, réduisant ainsi leur utilité économique réelle.
Ne vous laissez pas abuser par l’illusion monétaire des chiffres verts. Si le coût de la vie augmente plus rapidement que vos intérêts, votre capital subit une cure d’amaigrissement.
L’inflation réduit les rendements réels et érode le pouvoir d’achat du capital investi, rendant le taux réel positif indispensable.
2 méthodes pour calculer l’érosion de votre capital
Mais comment passer de la théorie à la pratique pour vos propres comptes ? Voici les deux méthodes de calcul à connaître.
La soustraction rapide vs la division rigoureuse
L’approximation simple consiste à soustraire l’inflation du rendement nominal. Cette méthode s’avère pratique pour un calcul mental immédiat. Elle convient parfaitement lors d’un échange avec votre conseiller financier.
L’équation de Fisher offre une analyse plus fine. La formule exacte est (1 + nominal) / (1 + inflation) – 1. Ce calcul devient indispensable dès que la hausse des prix dépasse les 3 %.
Consultez cet article pour comprendre la précision mathématique de la formule. Deux points de pourcentage d’écart modifient radicalement votre stratégie patrimoniale.
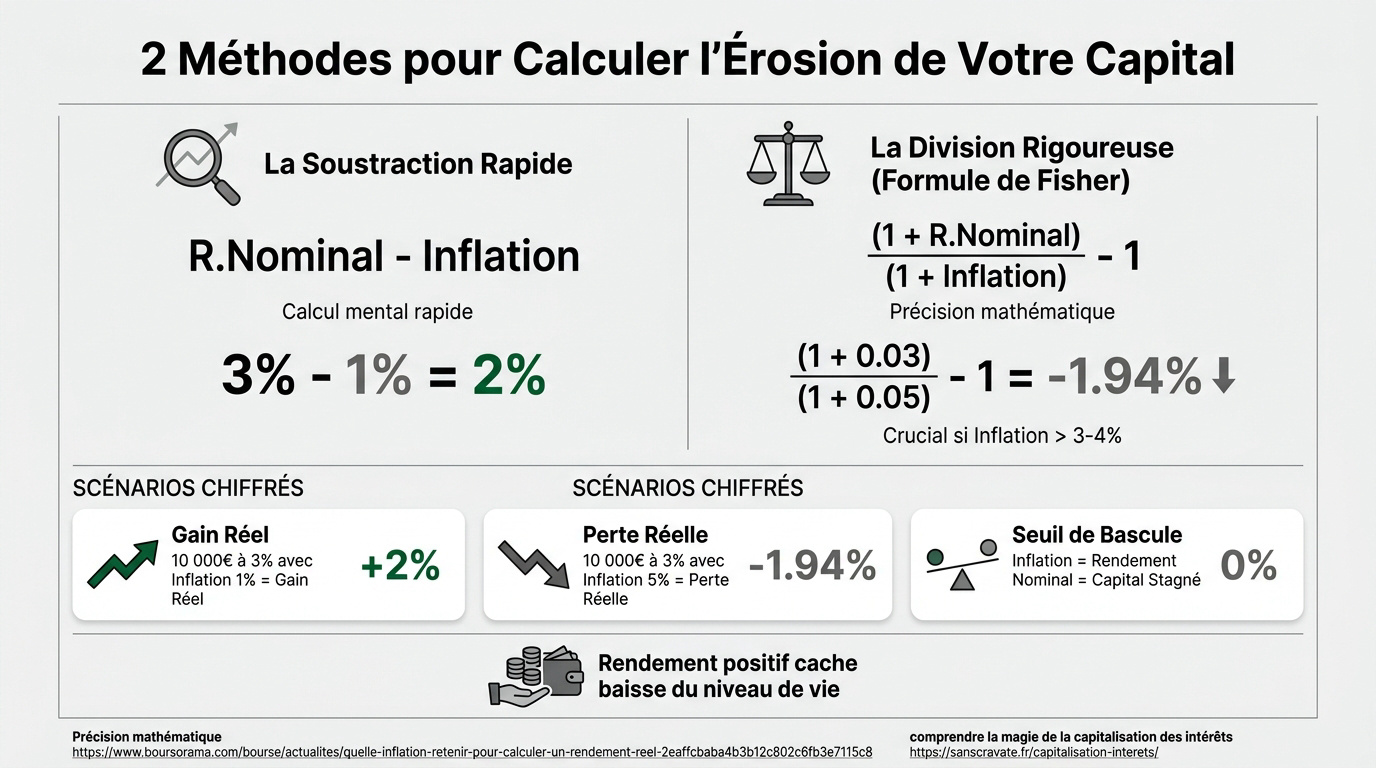
Scénarios chiffrés selon l’intensité de la hausse des prix
Imaginons 10 000 euros placés à 3 %. Avec une inflation à 1 %, vous gagnez réellement. Pourtant, à 5 %, votre capital perd de sa valeur concrète.
Analysez votre reste à vivre réel. Un gain nominal positif masque souvent une baisse de votre niveau de vie. L’érosion monétaire grignote silencieusement vos intérêts acquis.
Le seuil de bascule est atteint quand l’inflation égale le taux nominal. Votre rendement réel tombe alors à zéro. Il est utile de comprendre la magie de la capitalisation des intérêts pour contrer cet effet.
Analyse de l’inflation officielle face à votre réalité d’épargnant
Au-delà des formules, le choix du chiffre d’inflation à utiliser change radicalement vos résultats personnels.
Indice des prix à la consommation vs inflation ressentie
L’INSEE utilise un panier moyen pour ses statistiques. Il inclut le logement, l’énergie et l’alimentation. Mais ce panier ne ressemble peut-être pas au vôtre.
Expliquez la divergence. Si vous roulez beaucoup, la hausse du carburant pèse plus lourd pour vous que pour un citadin. Votre inflation est spécifique.
- Indice des prix à la consommation (IPC) global
- Inflation hors tabac
- Votre propre budget énergie et transport
Performance historique des livrets réglementés en période de crise
Observez le Livret A. Son taux suit l’inflation avec un retard systématique. En période de hausse brutale, son rendement réel devient souvent négatif.
Évaluez le décalage temporel des révisions. Les autorités ajustent les taux deux fois par an seulement. Entre-temps, l’inflation peut galoper et grignoter vos économies sans réaction immédiate.
Il est à noter que votre épargne subit ce phénomène avec le livret en baisse : taux passe à 1,5 % dès février 2026.
Stratégies pour maintenir votre pouvoir d’achat à long terme
Pour protéger votre patrimoine, il faut donc regarder plus loin que les simples livrets et intégrer la fiscalité.
Impact de la fiscalité sur le rendement net final
N’oubliez jamais le fisc. Les prélèvements sociaux et l’impôt sur le revenu réduisent votre gain nominal avant même que l’inflation ne s’en mêle. Cette ponction diminue mécaniquement votre profit initial.
Calculez le rendement réel net. C’est le chiffre final après avoir payé l’État et subi la hausse des prix. C’est votre véritable profit, celui qui compte pour votre avenir financier.
Hiérarchisez les enveloppes fiscales. Le PEA ou l’assurance-vie offrent des avantages qui limitent cette double érosion. Choisissez le support le plus efficace pour équilibrer risque et rentabilité dans les investissements avec discernement.
Arbitrage entre placements garantis et actifs réels tangibles
Opposez la sécurité des fonds euros à la performance des actifs physiques. La garantie en capital a souvent un coût caché.
| Actif | Type de rendement | Protection inflation | Risque |
|---|---|---|---|
| Livret A | Taux fixe | Faible | Nul |
| Actions | Dividendes/Plus-value | Élevée | Élevé |
| Immobilier | Loyers | Modérée à forte | Modéré |
| Or | Valeur refuge | Historique | Volatile |
Diversifiez vers l’immobilier ou les actions. Ces actifs réels tendent à suivre, voire dépasser, la hausse des prix sur le long terme. C’est la meilleure défense pour votre pouvoir d’achat. Le rendement réel après inflation s’en trouvera ainsi préservé.
Maîtriser le gain effectif de pouvoir d’achat exige de soustraire l’inflation du taux nominal et d’intégrer la fiscalité. Agissez dès maintenant pour arbitrer vos actifs vers des supports dépassant la hausse des prix. Protéger votre capital garantit la pérennité de votre patrimoine et votre sérénité financière future.
FAQ
Quelle est la différence fondamentale entre le taux d’intérêt nominal et le taux réel ?
Le taux d’intérêt nominal correspond au pourcentage brut affiché par votre établissement bancaire, représentant le rendement de votre épargne sans ajustement monétaire. À l’inverse, le taux d’intérêt réel intègre l’effet de l’inflation pour mesurer l’évolution concrète de votre pouvoir d’achat.
Comme le souligne la Banque Centrale Européenne, seul le taux réel permet d’évaluer la quantité de biens et services que vous pourrez réellement acquérir à l’avenir. Si l’inflation est supérieure au taux nominal, votre rendement réel devient négatif, ce qui signifie que la valeur intrinsèque de votre capital diminue malgré le versement d’intérêts.
Comment peut-on calculer simplement le rendement réel d’un placement ?
Pour obtenir une estimation rapide, vous pouvez utiliser la méthode d’approximation simple en soustrayant le taux d’inflation du taux de rendement nominal. Par exemple, un placement à 3 % dans un contexte d’inflation à 2 % offre un rendement réel approximatif de 1 %.
Pour une précision mathématique accrue, notamment lorsque l’inflation est élevée, il convient d’appliquer l’équation de Fisher : ((1 + taux nominal) / (1 + taux d’inflation)) – 1. Cette formule rigoureuse permet de constater qu’avec une inflation de 5 % et un rendement nominal de 3 %, vous subissez en réalité une perte de pouvoir d’achat d’environ 1,9 %.
Pourquoi l’inflation officielle semble-t-elle parfois inférieure à celle que nous ressentons ?
L’Indice des Prix à la Consommation (IPC) se base sur un panier moyen théorique qui peut diverger de vos habitudes de consommation réelles. L’inflation ressentie est souvent plus élevée car nous accordons psychologiquement plus d’importance aux produits achetés fréquemment et aux hausses de prix qu’aux baisses, un phénomène accentué par l’aversion à la perte.
En outre, les ajustements de qualité effectués par les instituts statistiques sur les produits technologiques peuvent réduire l’inflation officielle, tandis que vous percevez le prix facial payé en magasin. Vos dépenses spécifiques en énergie ou en transport peuvent également peser plus lourdement dans votre budget personnel que dans la moyenne nationale.
Quel est l’impact de la fiscalité sur le rendement réel de l’épargne ?
La fiscalité constitue une étape intermédiaire cruciale qui réduit votre gain nominal avant même la prise en compte de l’inflation. Pour connaître votre profit véritable, vous devez impérativement calculer le rendement réel net, c’est-à-dire le montant restant après avoir acquitté les prélèvements sociaux et l’impôt sur le revenu.
À titre d’illustration, un rendement brut de 5 % soumis à une imposition de 30 % retombe à 3,5 % net. Si l’inflation s’établit à 2 %, votre enrichissement réel n’est plus que de 1,47 %. Il est donc essentiel de privilégier des enveloppes fiscales avantageuses, comme le PEA ou l’assurance-vie, pour limiter cette double érosion de votre patrimoine.
Quels actifs privilégier pour protéger son pouvoir d’achat sur le long terme ?
Face à l’inflation, les placements à capital garanti comme le Livret A offrent généralement une protection limitée, avec des rendements réels oscillant souvent entre 0 et 1 %. Pour maintenir votre pouvoir d’achat durablement, il est conseillé d’orienter une partie de votre épargne vers des actifs réels tangibles.
Les actions et l’immobilier ont historiquement démontré une capacité à suivre, voire à dépasser la hausse des prix sur de longues périodes. Bien que ces supports présentent une volatilité plus importante, ils constituent des remparts efficaces contre la dépréciation monétaire en captant la croissance économique réelle.