
Le remboursement anticipé constitue un levier stratégique pour réduire le coût global de votre crédit immobilier. En soldant tout ou partie de votre dette, vous limitez les intérêts futurs, sous réserve d’indemnités plafonnées légalement à 3 % du capital restant dû ou six mois d’intérêts. Cette opération optimise votre rentabilité financière, particulièrement lorsqu’elle intervient en début de prêt.
Le Code de la consommation encadre strictement le remboursement anticipé prêt immobilier en plafonnant les indemnités à 3 % du capital restant dû ou à six mois d’intérêts. Cette disposition légale permet à chaque emprunteur de solder sa dette, totalement ou partiellement, avant le terme initialement prévu au contrat.
Cependant, le coût des pénalités bancaires peut rapidement fragiliser la rentabilité de votre opération financière. Nous allons détailler les mécanismes de calcul, les cas d’exonération légale et les arbitrages nécessaires pour optimiser votre stratégie de désendettement.
Modalités du remboursement anticipé prêt immobilier
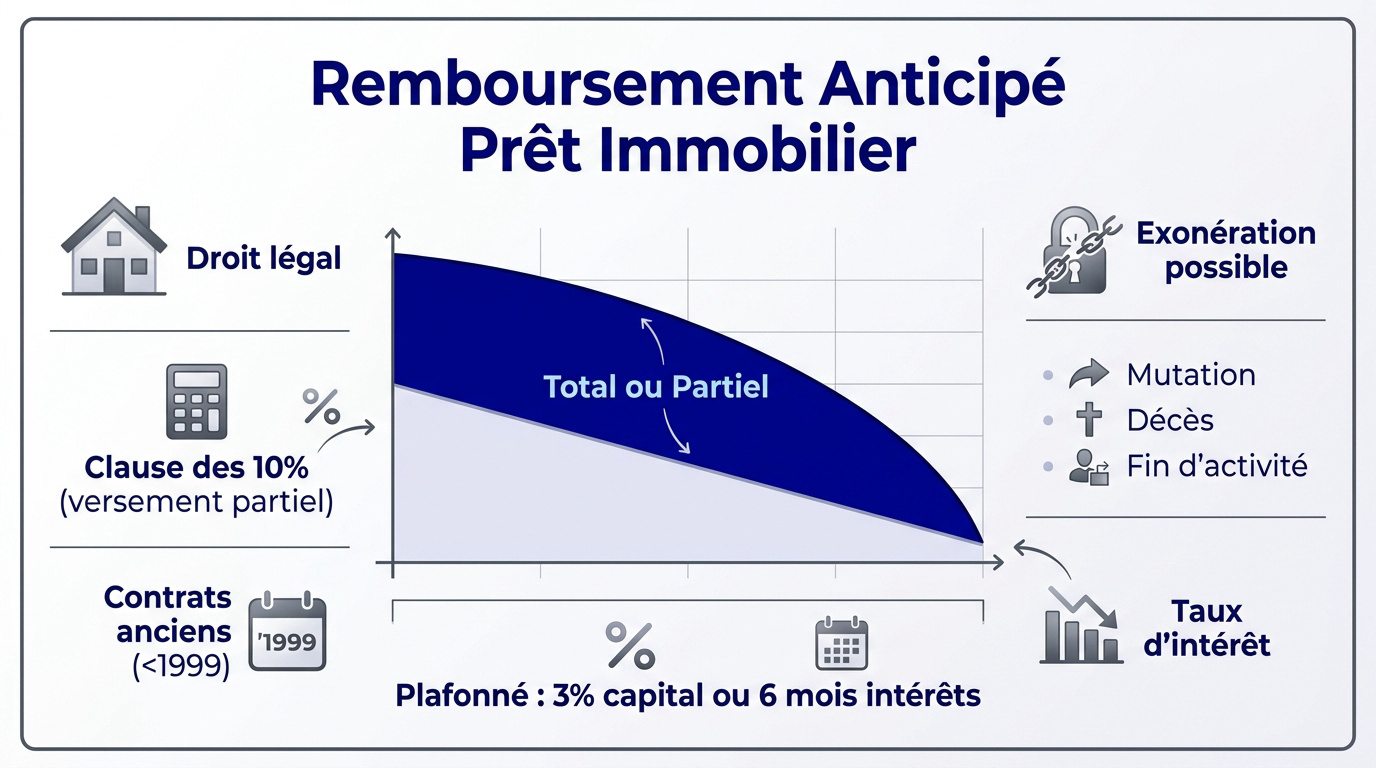
Le remboursement anticipé, total ou partiel, est un droit légal plafonné à 3 % du capital restant ou 6 mois d’intérêts. L’exonération est possible en cas de mutation, décès ou fin d’activité forcée, impactant directement le coût global du crédit. Cette flexibilité offerte par la loi permet d’ajuster votre dette selon l’évolution de votre situation financière personnelle.
Le passage à l’acte nécessite de comprendre les nuances entre les deux formes de versement possibles pour optimiser votre stratégie de désendettement.
Distinction entre le remboursement total et partiel
Vous disposez du droit de rembourser son crédit immobilier par anticipation à tout moment. Cette démarche permet de solder votre dette avant le terme initialement prévu au contrat.
Le remboursement total solde définitivement le prêt, tandis que le versement partiel réduit seulement une fraction du capital. Cette seconde option entraîne l’arrêt immédiat du calcul des intérêts sur la somme versée.
L’opération diminue mécaniquement le capital restant dû auprès de votre établissement bancaire. Il est utile de décoder les coûts cachés d’un crédit pour évaluer la rentabilité réelle de cette décision.
En fait, vous conservez une totale liberté d’initiative. Tout dépendra finalement de votre trésorerie disponible.
Seuils minimaux et conditions contractuelles
La banque peut refuser un versement partiel s’il est inférieur à 10 % du montant initial du prêt. Cette clause protège l’établissement contre la multiplication de petits virements administratifs. Toutefois, cette limite ne s’applique jamais si vous décidez de solder intégralement votre crédit.
Pour les contrats anciens signés avant juin 1999, les règles relatives aux frais étaient légèrement différentes. Les plafonds d’indemnités restent cependant identiques.
Le type de taux impacte aussi les conditions, notamment avec les taux variables : pourquoi choisir le floating rate ? qui peuvent inclure des intérêts compensateurs. Ces frais visent à compenser le manque à gagner de la banque.
Voici les points de vigilance à vérifier dans votre offre :
- Seuil des 10 % du montant initial.
- Date de signature du contrat.
- Type de taux (fixe ou variable).
Calcul et plafonnement des indemnités de remboursement anticipé
Si la liberté de rembourser est acquise, elle s’accompagne souvent de frais que le législateur a strictement encadrés pour protéger votre budget.
Comparaison des méthodes de calcul légales
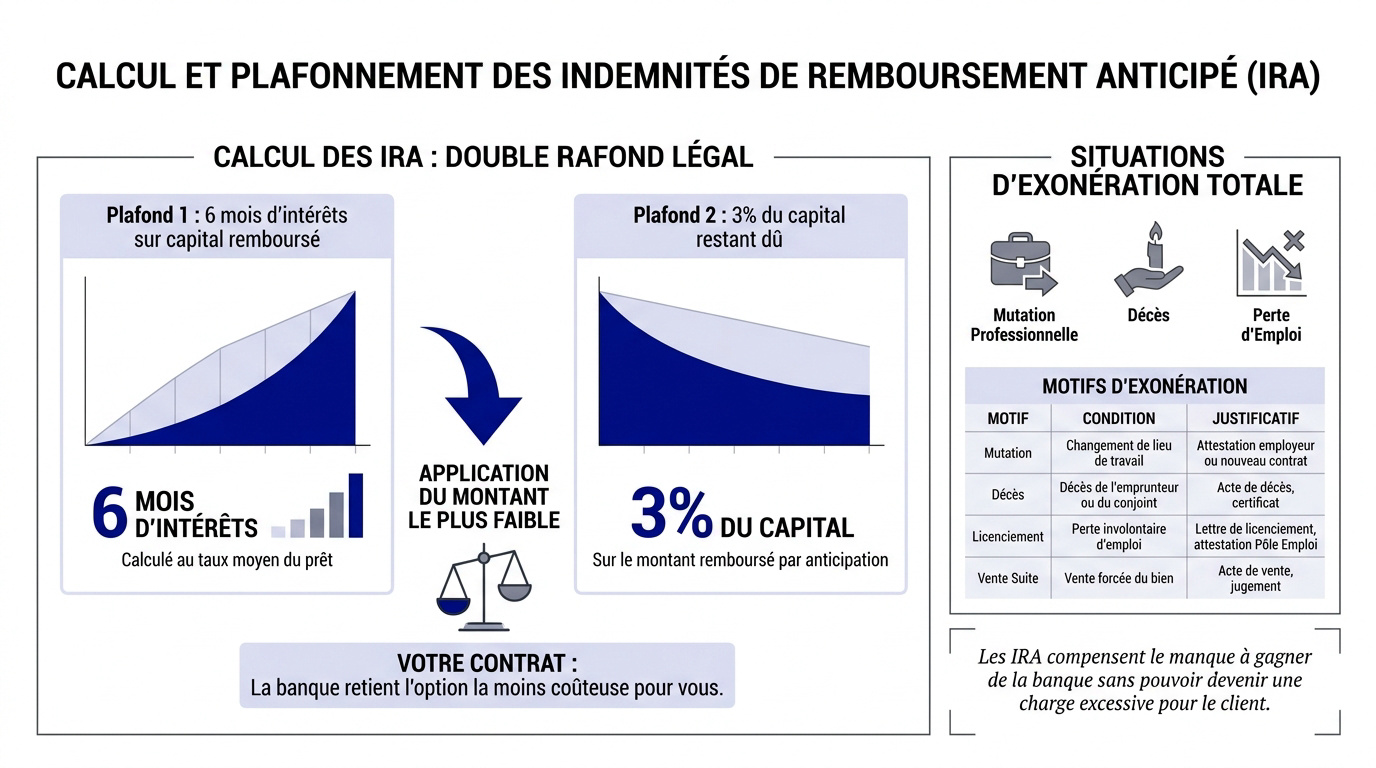
Le premier plafond correspond à six mois d’intérêts sur le capital remboursé au taux moyen du prêt. Cette méthode constitue la base de calcul classique utilisée par les banques.
Le second plafond limite les indemnités à 3 % du capital restant dû avant l’opération. Ces frais sont ainsi plafonnées pour les prêts à taux fixe par la réglementation en vigueur.
La banque applique systématiquement le montant le plus faible entre ces deux limites. Il s’agit d’une obligation légale protégeant directement les intérêts de l’emprunteur.
Les IRA compensent le manque à gagner de la banque sans pouvoir devenir une charge excessive pour le client.
Situations d’exonération totale des pénalités
Plusieurs cas de force majeure permettent d’éviter ces frais. La mutation professionnelle constitue un motif valable. Le décès de l’emprunteur ou du conjoint ouvre également ce droit. Enfin, la cessation forcée d’activité professionnelle justifie l’exonération.
La loi de juin 1999 a instauré ces protections sociales majeures. Elle encadre strictement les droits des emprunteurs face aux aléas de la vie.
Nous vous conseillons de vérifier attentivement les clauses de votre contrat actuel. Consultez aussi cet avis sur le Crédit Agricole Immobilier : avis et conseils pour comparer les pratiques.
| Motif | Condition d’exonération | Justificatif requis |
|---|---|---|
| Mutation | Changement de lieu de travail | Attestation employeur |
| Décès | Emprunteur ou conjoint | Acte de décès |
| Licenciement | Cessation forcée d’activité | Attestation Pôle Emploi |
| Vente | Suite aux événements cités | Acte de vente authentique |
En fait, le remboursement anticipé prêt immobilier s’avère particulièrement rentable si vous effectuez l’opération durant les premières années du crédit. Pourtant, il convient de toujours valider ces chiffres avec votre conseiller avant de signer le chèque final.
Procédure administrative et choix de restructuration
Une fois le coût estimé, il convient de suivre un formalisme précis pour valider l’opération auprès de votre banquier.
Étapes de la demande auprès de l’établissement bancaire
Envoyez votre demande par écrit à votre banque. Privilégiez un courrier recommandé avec accusé de réception. Précisez clairement le montant versé et la date d’exécution souhaitée pour ce remboursement.
L’établissement doit alors vous transmettre un décompte. Il s’agit d’une estimation chiffrée des frais. Ce document précise les conséquences financières exactes de votre démarche.
Faites coïncider cette opération avec votre échéance mensuelle habituelle. Cela évite le calcul complexe d’intérêts intercalaires. Vous simplifiez ainsi grandement la régularisation comptable de votre dossier.
Anticipez les délais de traitement. La réactivité bancaire reste variable selon les contrats. Soyez prévoyants.
Arbitrage entre réduction de durée ou de mensualité
Raccourcir la durée du prêt s’avère souvent le choix le plus rentable. Vous diminuez mécaniquement le volume global des intérêts. C’est une stratégie financièrement efficace sur le long terme.
Diminuer le montant de l’échéance redonne de l’oxygène à votre budget chaque mois. C’est une option privilégiant le confort immédiat. Votre reste à vivre augmente dès le mois suivant.
Pour vous aider à trancher, il est utile de comprendre le taux d’endettement : clés et conseils. Votre profil d’emprunteur dictera la meilleure solution.
Voici les deux leviers possibles lors d’un remboursement anticipé prêt immobilier :
- Réduire la durée (gain financier maximal).
- Réduire la mensualité (pouvoir d’achat immédiat).
Comment évaluer la rentabilité de votre opération ?
Au-delà de la technique, la vraie question reste celle de l’opportunité financière réelle de ce remboursement anticipé.
Évaluation du gain réel face aux coûts des IRA
Comparez l’économie d’intérêts et le coût total. Calculez les intérêts économisés jusqu’au terme du contrat. Soustrayez ensuite le montant des pénalités bancaires appliquées.
Le timing s’avère déterminant pour la rentabilité. Un remboursement en début de prêt est plus efficace. Les intérêts y représentent une part plus élevée des mensualités.
Pensez à l’érosion monétaire. Découvrez les avantages cachés de l’inflation sur votre pouvoir d’achat avant de solder votre dette.
Soyez vigilant. Les frais de levée d’hypothèque peuvent aussi s’ajouter à la facture finale.
Ajustement de l’assurance emprunteur et garanties
Il convient de recalculer votre assurance. Après un versement partiel, le capital assuré diminue mécaniquement. Informez votre assureur pour réduire vos cotisations mensuelles rapidement.
N’oubliez pas d’aborder les frais annexes. La levée d’hypothèque coûte entre 0,3 % et 0,6 % du montant initial. C’est un point souvent oublié par les emprunteurs.
Il est impératif d’arbitrer avec votre épargne. Parfois, placer son argent rapporte plus que de rembourser un crédit à bas taux. Faites vos calculs avec précision.
Le remboursement anticipé de votre crédit immobilier permet de réduire le capital dû, sous réserve de respecter les plafonds légaux d’indemnités et les conditions d’exonération. Arbitrez dès maintenant entre réduction de durée ou de mensualité pour optimiser votre rentabilité future. Agissez rapidement pour transformer votre épargne en une liberté financière durable.
FAQ
Est-il possible de procéder à un remboursement anticipé de mon prêt immobilier ?
Oui, la réglementation vous autorise à rembourser votre crédit immobilier par anticipation, que ce soit de manière totale ou partielle, avant le terme initialement prévu au contrat. Cette démarche permet de réduire le capital restant dû et, par extension, le coût global des intérêts.
Toutefois, votre contrat peut stipuler un montant minimal pour un versement partiel, souvent fixé à 10 % du capital initial, sauf s’il s’agit de solder définitivement votre dette. Il est recommandé de formuler votre demande par écrit auprès de votre établissement bancaire pour enclencher la procédure.
Comment sont calculées les indemnités de remboursement anticipé (IRA) ?
Le montant des pénalités que la banque peut vous réclamer est strictement encadré par la loi. Il correspond au montant le plus faible entre deux plafonds : soit 3 % du capital restant dû avant l’opération, soit l’équivalent de six mois d’intérêts sur le capital remboursé au taux moyen du prêt.
Pour les crédits souscrits à taux variable, des intérêts compensateurs peuvent s’ajouter à ces indemnités. Nous vous conseillons de solliciter un décompte chiffré gratuit auprès de votre banque (pour les offres émises depuis juillet 2016) afin d’évaluer précisément l’impact financier de votre décision.
Dans quels cas puis-je être exonéré des pénalités de remboursement ?
Il existe des situations spécifiques, liées à des aléas de la vie, qui ouvrent droit à une exonération totale des IRA. Cela concerne les remboursements consécutifs à la vente du bien immobilier suite à un décès, à une cessation forcée d’activité professionnelle (licenciement) ou à une mutation professionnelle, que cela concerne l’emprunteur ou son conjoint.
Ces protections légales s’appliquent pour les contrats signés depuis juillet 1999. Si vous vous trouvez dans l’une de ces situations de force majeure, vous ne devrez aucune indemnité à la banque, sous réserve de fournir les justificatifs correspondants lors de la transaction.
Vaut-il mieux réduire la durée du prêt ou le montant des mensualités ?
Lors d’un remboursement partiel, deux options s’offrent à vous. La réduction de la durée est généralement la solution la plus rentable financièrement, car elle limite la période durant laquelle les intérêts sont générés. À l’inverse, la réduction de la mensualité permet d’alléger vos charges courantes et d’améliorer votre pouvoir d’achat immédiat.
Le choix dépendra de vos objectifs : privilégier l’économie maximale sur le coût total du crédit ou favoriser votre confort budgétaire mensuel. Dans les deux cas, n’oubliez pas d’informer votre assureur pour ajuster vos cotisations d’assurance emprunteur au nouveau capital restant dû.
Quel est le moment idéal pour effectuer un remboursement anticipé ?
D’un point de vue financier, l’opération est souvent plus avantageuse lorsqu’elle est réalisée durant la première moitié de la vie du crédit. C’est en effet au début du remboursement que la part des intérêts dans vos mensualités est la plus élevée ; réduire le capital à ce stade génère donc une économie plus importante.
Nous vous suggérons également de faire coïncider le versement avec la date d’échéance de votre mensualité. Cette précaution vous permet d’éviter le paiement d’intérêts intercalaires, qui sont des frais calculés au prorata des jours écoulés entre deux échéances.