
L’essentiel à retenir : le TAEG constitue l’unique indicateur du coût réel d’un crédit en agrégeant le taux nominal et tous les frais obligatoires. Cette mesure standardisée permet de comparer objectivement les offres bancaires pour identifier la plus avantageuse. Depuis 2016, ce taux est le baromètre de référence garantissant que le coût global ne dépasse jamais le seuil légal de l’usure.
Le TAEG est devenu l’indicateur de référence obligatoire pour tous les crédits immobiliers en France depuis 2016. Pourtant, de nombreux emprunteurs peinent encore à distinguer ce taux global du simple taux nominal, s’exposant ainsi à une sous-estimation du coût réel de leur financement. Une confusion sur cette métrique peut transformer un projet solide en une charge financière imprévue.
Cet article propose une taeg définition précise afin de vous aider à décrypter chaque composante de votre offre de prêt et à comparer efficacement les propositions bancaires. Nous allons faire le point sur les frais inclus et le cadre légal qui protège votre budget.
Qu’est-ce que le TAEG ?
Le TAEG, ou Taux Annuel Effectif Global, agrège tous les coûts obligatoires d’un prêt en un pourcentage annuel unique. Ce levier normé par le Code de la consommation permet de comparer objectivement les offres bancaires.
La définition précise du sigle et son rôle de baromètre financier constituent le socle indispensable pour comprendre la structure réelle de vos futures mensualités.
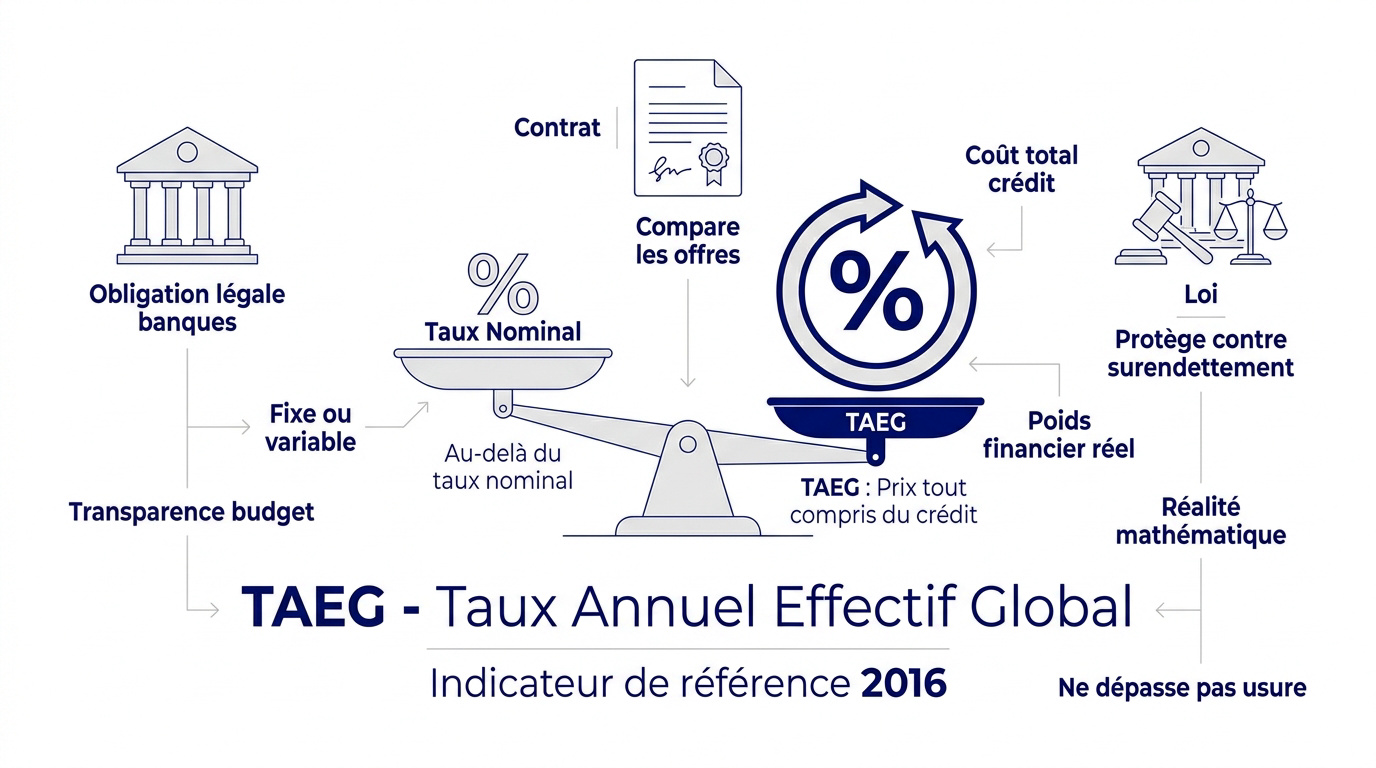
Le sigle TAEG signifie Taux Annuel Effectif Global. Il représente le prix tout compris de votre financement. La loi impose aux banques d’afficher ce taux clairement. Cette mesure protège votre consentement lors d’une souscription.
Ce taux dépasse largement le simple taux nominal. Il constitue l’unique indicateur de référence en France. Depuis 2016, il s’applique à tous les crédits aux particuliers.
Ce pourcentage englobe le coût total d’un crédit. Il offre une vision exhaustive de vos engagements.
Le TAEG peut être fixe ou variable. Votre choix contractuel déterminera cette nature.
Le TAEG est le seul indicateur qui permet de comparer réellement le poids financier de deux offres de prêt aux conditions identiques.
Sans ce taux, les frais cachés empêcheraient toute comparaison. C’est un outil de transparence pour votre budget. Il évite les mauvaises surprises financières.
Le TAEG reflète la réalité mathématique de l’emprunt. Il traduit fidèlement vos flux financiers réels.
Il est utile de décoder les coûts cachés d’un crédit avant de signer. Le calcul est standardisé par les autorités financières. Cela garantit une équité entre les établissements prêteurs. Vous évitez ainsi les calculs opaques.
Le TAEG ne peut jamais dépasser le taux d’usure. Ce plafond légal est fixé par la Banque de France. Il protège efficacement les ménages contre le surendettement.
Quels frais le TAEG comprend-il ?
Pour bien saisir pourquoi ce taux est souvent plus élevé que le taux d’intérêt de base, il faut regarder sous le capot les dépenses qu’il englobe contractuellement.
Les frais exigés pour obtenir le crédit
Les frais de dossier et les commissions d’intermédiaires sont systématiquement intégrés. Ces éléments gonflent le coût initial de votre dossier bancaire dès le départ.
Vous devez comptabiliser précisément ces dépenses :
- Frais de dossier bancaire
- Commissions de courtage
- Frais d’évaluation du bien immobilier
- Frais d’ouverture de compte technique
Si ces frais sont imposés par la banque, ils entrent d’office dans le calcul. C’est le principe de l’obligation de dépense pour l’octroi.
Les assurances et garanties obligatoires
L’assurance emprunteur est souvent le second poste de coût. Si elle est exigée pour obtenir le prêt, son coût est obligatoirement intégré au TAEG.
Il convient de consulter des ressources pour évaluer précisément le coût global. Cette démarche justifie l’inclusion de l’assurance dans votre calcul final.
Les garanties comme l’hypothèque ou la caution comptent aussi. Leurs frais d’inscription sont des composantes essentielles du taux effectif global.
Attention, seules les garanties liées directement au financement sont concernées ici. Les frais de notaire restent à part.
Les frais de compte et les exclusions
Les frais de tenue de compte sont inclus s’ils sont nécessaires au crédit. C’est une subtilité technique souvent oubliée par les futurs emprunteurs.
Sachez que les frais de notaire sont indépendants du crédit. Les pénalités de retard ou le remboursement anticipé sont également exclus.
| Élément de coût | Inclus dans le TAEG | Pourquoi ? |
|---|---|---|
| Intérêts nominaux | Oui | Rémunération du capital. |
| Assurance obligatoire | Oui | Condition de l’octroi. |
| Frais de notaire | Non | Liés à l’acte d’achat. |
| Frais de dossier | Oui | Coût administratif lié au prêt. |
| Frais de courtage | Oui | Rémunération de l’intermédiaire. |
Comment le TAEG permet-il de comparer les crédits ?
Une fois que l’on connaît la composition du taux, il devient l’arbitre impartial de votre mise en concurrence entre différents établissements.
Les offres doivent être comparées sur une base identique
Pour comparer, gardez le même montant et la même durée. Le TAEG perd son sens si les paramètres de base divergent trop. Soyez vigilants sur ces constantes.
Vous pouvez utiliser ce simulateur pour calculez votre prêt en 2026 en toute simplicité. Cet outil aide à stabiliser ces variables avant de regarder le taux. C’est une étape préalable indispensable pour votre analyse.
Une banque peut afficher un taux nominal bas mais des frais élevés. Le TAEG démasque cette stratégie marketing en affichant la vérité. Il permet de définir le coût réel.
Le calcul suit le calendrier des paiements
Le calcul du TAEG repose sur la méthode actuarielle. Il prend en compte le moment précis où vous sortez de l’argent de votre poche. Chaque échéance compte réellement.
Plus vous payez vos frais tôt, plus l’impact sur le taux est fort. C’est la valeur temps de l’argent. Ce principe mathématique influence votre coût global.
Le TAEG reflète le rythme réel de vos décaissements sur toute la durée de vie de votre financement.
Cette précision mathématique garantit qu’aucune banque ne puisse tricher sur le coût réel ressenti par le client. La transparence reste ainsi totale pour l’emprunteur.
Comment le TAEG se distingue-t-il du taux d’usure ?
Si le TAEG est votre boussole personnelle, le taux d’usure agit comme le garde-fou légal du marché bancaire français.
Le taux d’usure fixe une limite légale
Le taux d’usure représente le plafond maximal autorisé par la loi française. Aucune banque ne peut légalement prêter à un TAEG supérieur. Tout dépassement expose l’établissement à des sanctions sévères.
Il convient de noter que la Banque de France fixe ce taux maximal légal autorisé chaque trimestre. Cette autorité analyse les taux moyens pratiqués pour établir ce seuil. Le calcul protège ainsi l’équilibre du marché.
Cette régulation protège efficacement les emprunteurs les plus fragiles. Elle empêche les banques de profiter d’une situation de monopole. Le dispositif garantit une certaine équité dans l’accès au crédit.
Les seuils varient selon le type de crédit
Il n’existe pas un seul taux d’usure, mais plusieurs limites distinctes. Ces seuils dépendent précisément du montant emprunté. La nature du projet, immobilier ou consommation, influence aussi le plafond.
Vous pouvez consulter ces conseils pour emprunter afin de mieux comprendre les spécificités du crédit immobilier. Les durées de prêt impactent directement les taux applicables.
Un prêt de 3 000 euros n’aura pas le même plafond qu’un prêt de 200 000 euros. Cette segmentation permet une régulation plus fine. Elle s’adapte aux réalités économiques de chaque type de financement.
Vérifiez toujours que votre proposition commerciale respecte ces barèmes officiels. Une offre dépassant ce seuil est considérée comme usuraire et donc interdite.
Sources
Les données proviennent des autorités monétaires françaises et européennes. Elles garantissent la fiabilité des informations présentées dans cet article pédagogique. Ces sources officielles assurent la véracité des chiffres cités.
Vous trouverez des détails sur le TAEG définition et calcul via les guides spécialisés. Le Code de la consommation sert également de texte de référence majeur. Il encadre strictement les obligations des prêteurs.
La transparence est la clé d’un emprunt réussi. Consultez régulièrement les mises à jour de la Banque de France. Cela vous permettra de suivre l’évolution constante des taux en vigueur.
Le TAEG intègre vos intérêts et frais obligatoires pour révéler le coût réel de votre emprunt. Comparez désormais vos offres sur une base identique pour sécuriser votre budget. Agissez vite avant l’évolution des taux d’usure : cette maîtrise financière garantit la réussite de vos projets futurs.
FAQ
Quelle est la définition exacte du TAEG ?
Le Taux Annuel Effectif Global (TAEG) représente le coût total et réel d’un crédit pour l’emprunteur. Il s’agit d’un indicateur exprimé en pourcentage annuel qui agrège non seulement les intérêts bancaires, mais aussi l’ensemble des frais obligatoires liés à l’obtention de votre financement.
Ce taux normé sert de baromètre universel pour vous permettre de comparer objectivement différentes offres de prêt. Il est légalement obligatoire sur tous les documents contractuels et publicitaires afin de garantir une parfaite transparence sur le poids financier de votre engagement.
Quels sont les frais spécifiquement inclus dans le calcul du TAEG ?
Le TAEG englobe les intérêts nominaux, les frais de dossier, ainsi que les commissions versées à d’éventuels intermédiaires comme les courtiers. Il intègre également le coût de l’assurance emprunteur obligatoire et les frais de garanties, telles que l’hypothèque ou la caution, nécessaires à l’octroi du prêt.
Si l’ouverture d’un compte bancaire est exigée par l’établissement pour vous accorder le crédit, les frais de tenue de compte correspondants sont aussi inclus. En revanche, les frais de notaire pour un achat immobilier ou les pénalités en cas de retard de paiement en sont exclus.
Comment utiliser le TAEG pour comparer efficacement deux offres de prêt ?
Pour que la comparaison soit pertinente, vous devez confronter des offres portant sur un montant et une durée de remboursement identiques. Le TAEG devient alors l’arbitre final : à caractéristiques égales, l’offre présentant le TAEG le plus bas est mathématiquement la moins coûteuse pour votre budget.
Cet indicateur est essentiel car il démasque les stratégies marketing où un taux nominal attractif cacherait des frais annexes élevés. Il reflète la réalité de vos décaissements totaux sur toute la durée de vie du crédit.
Quelle est la différence entre le TAEG et le taux d’usure ?
Alors que le TAEG exprime le coût de votre crédit, le taux d’usure représente le plafond légal maximal au-delà duquel une banque n’a pas le droit de vous prêter. La Banque de France fixe ces seuils trimestriellement pour protéger les consommateurs contre des conditions d’emprunt excessives.
Si le TAEG de votre offre de prêt dépasse le taux d’usure en vigueur pour votre catégorie de crédit, l’établissement financier se trouve dans l’illégalité. Ce mécanisme de régulation est une sécurité fondamentale pour prévenir le surendettement des ménages.
Que se passe-t-il en cas d’erreur ou d’absence du TAEG dans mon contrat ?
La mention du TAEG est une obligation d’ordre public. En cas d’omission ou d’erreur de calcul dans votre contrat de prêt, vous avez la possibilité de saisir la justice pour demander des sanctions civiles contre l’établissement prêteur.
Le juge peut alors prononcer la suppression totale ou partielle des intérêts contractuels. Dans certains cas, le taux d’intérêt appliqué peut être substitué par le taux d’intérêt légal, ce qui réduit significativement le coût global de votre emprunt.