
L’essentiel à retenir : le PEA privilégie la performance des actions européennes avec une exonération d’impôt dès cinq ans, tandis que l’assurance-vie offre une flexibilité totale et une transmission successorale optimisée. Cette complémentarité vous permet de conjuguer dynamisme boursier et sécurité du fonds en euros. Notez que l’assurance-vie permet de transmettre jusqu’à 152 500 € par bénéficiaire sans droits de succession.
Le Plan d’Épargne en Actions et l’assurance-vie représentent les deux piliers de l’épargne financière en France, mais leurs cadres fiscaux et leurs univers d’investissement diffèrent sensiblement. Alors que le PEA permet une exonération totale d’impôt sur le revenu après cinq ans de détention, l’assurance-vie se distingue par une absence de plafond de versement et une souplesse de gestion multi-supports.
Choisir entre ces deux enveloppes ou opter pour leur complémentarité s’avère souvent complexe au moment de définir une stratégie patrimoniale. Nous allons examiner les spécificités de chaque dispositif afin de vous aider à déterminer la solution la plus adaptée à vos objectifs de rendement et de transmission.
Le PEA et l’assurance-vie : choisir le support adapté à vos objectifs
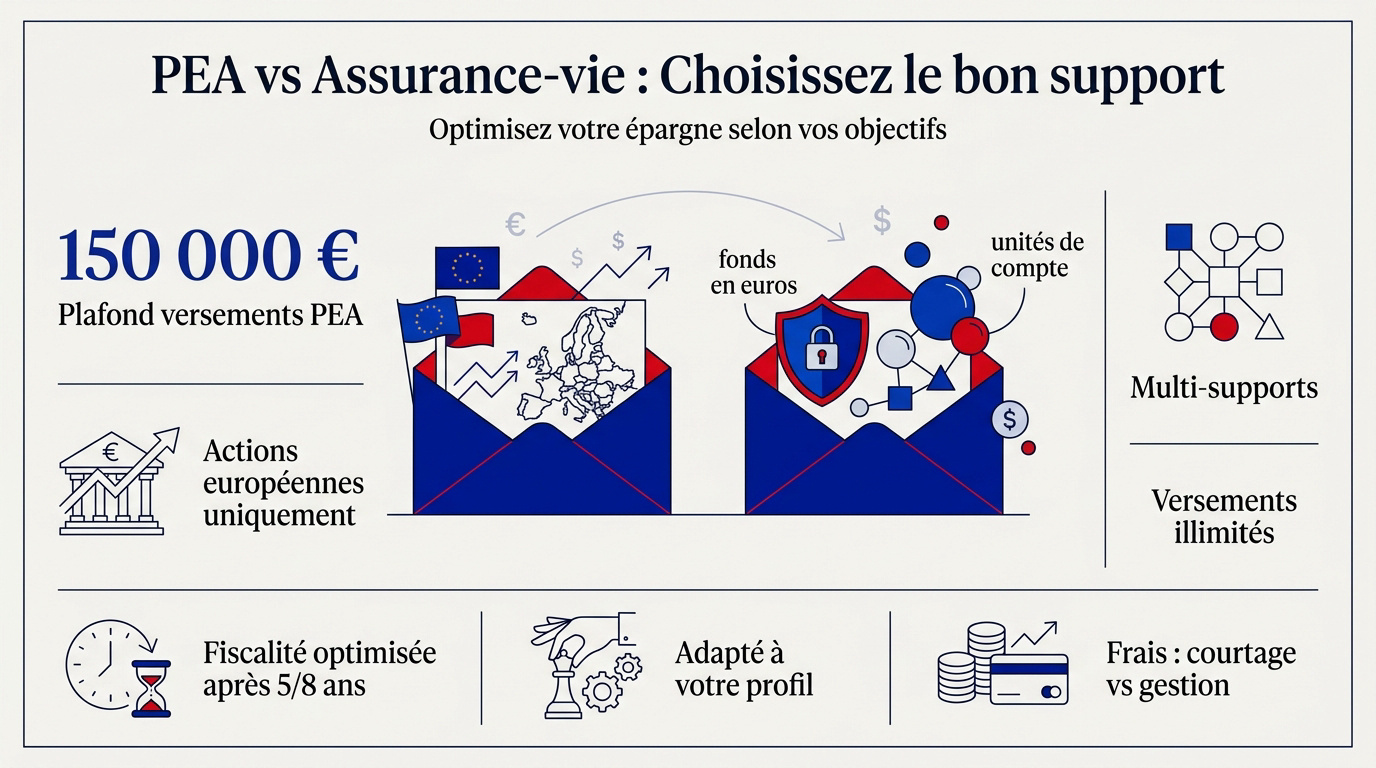
Le PEA limite les versements à 150 000 € pour des actions européennes, tandis que l’assurance-vie offre une gestion multi-supports illimitée. La fiscalité s’optimise après cinq ou huit ans de détention. Cette distinction fondamentale repose sur la structure de compte choisie.
Le fonctionnement spécifique du plan d’épargne en actions
Le PEA est un compte-titres spécifique. Il permet d’acquérir des titres vifs européens. La gestion se fait via un compte espèces dédié.
Prendre date en 2026 s’avère stratégique. Le premier versement déclenche le compteur fiscal. Les dividendes perçus restent dans l’enveloppe. Ils ne subissent aucune taxation tant qu’ils sont réinvestis.
Ce support facilite le suivi de vos lignes boursières européennes. Vous pouvez d’ailleurs ouvrir un PEA chez Boursorama.
La polyvalence de l’assurance-vie multi-supports
Le fonds en euros garantit votre sécurité. Les unités de compte apportent le dynamisme nécessaire. Cette dualité permet de moduler votre exposition au risque financier.
Ce contrat offre une grande polyvalence et souplesse. L’assurance-vie s’adapte à chaque profil d’investisseur.
La liberté des versements est totale. Vous pouvez programmer des virements mensuels automatiques. Les versements ponctuels restent possibles à tout moment. Cette souplesse facilite la constitution d’un capital progressif.
Les plafonds de versement et comparaison avec le compte-titres
Le plafond du PEA est fixé à 150 000 euros. L’assurance-vie ne possède aucune limite de versement légale. Le compte-titres ordinaire reste illimité mais sans avantage fiscal. Choisissez selon votre capacité d’épargne globale.
Les frais de courtage sont souvent plus bas sur PEA. L’assurance-vie applique des frais de gestion annuels. Comparez bien ces coûts avant de vous décider pour votre stratégie.
Ces supports sont réservés aux résidents français. Vérifiez votre éligibilité fiscale avant toute souscription.
Fiscalité des gains : les avantages après 5 ans et 8 ans
La structure des comptes est posée, mais c’est bien la fiscalité qui dicte souvent le choix final de l’épargnant.
L’exonération d’impôt sur le revenu après 5 ans de PEA
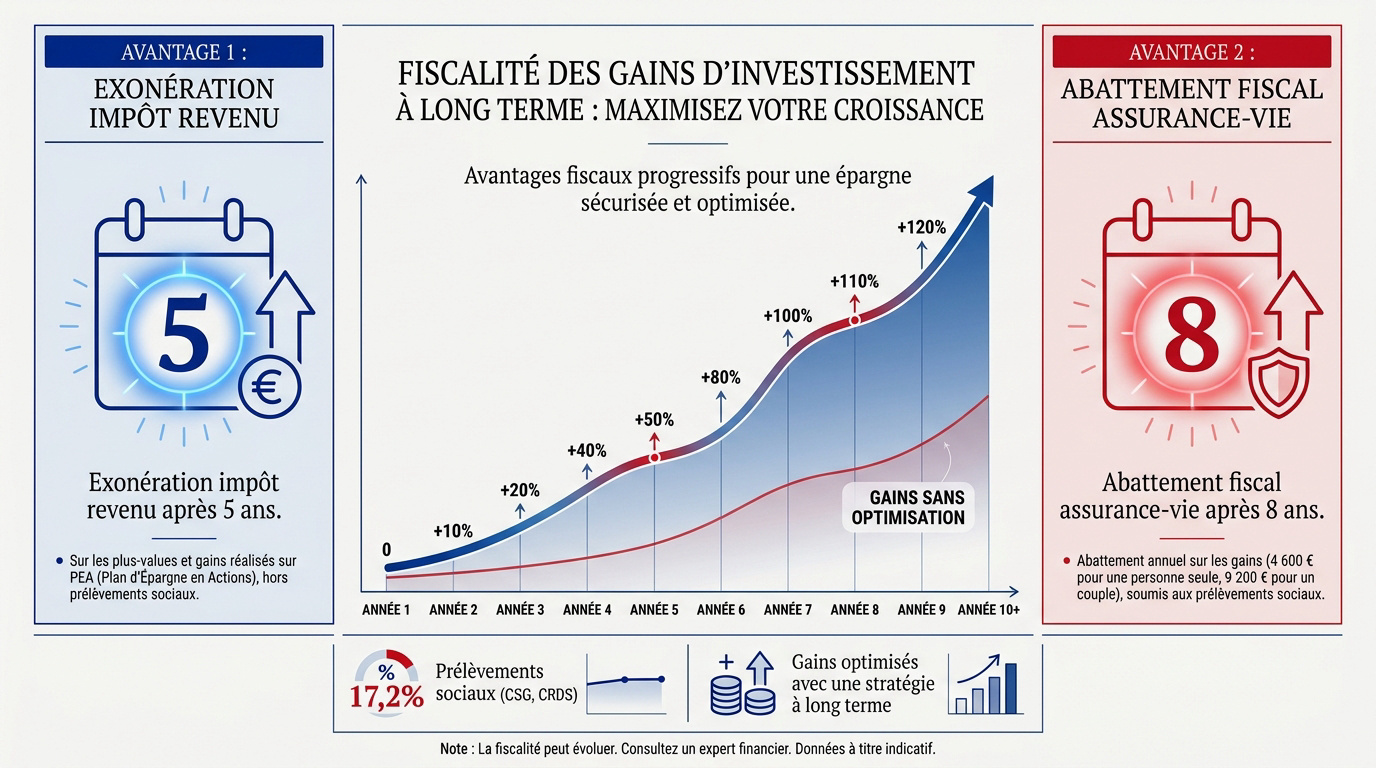
Après cinq ans, l’impôt sur le revenu disparaît. Seuls les prélèvements sociaux de 17,2 % restent dus. C’est un avantage majeur pour vos gains boursiers à long terme.
Sachez que les gains du PEA sont exonérés selon la loi. Le calcul se base sur la valeur liquidative totale. La plus-value nette est alors taxée a minima.
La conservation des titres prolonge l’avantage. Vous gardez votre enveloppe fiscale active sans limite de temps. Consultez ce PFU : le guide indispensable.
Le mécanisme d’abattement fiscal de l’assurance-vie après 8 ans
L’abattement annuel est de 4 600 euros pour un célibataire. Il double pour un couple marié ou pacsé. Cela permet de retirer des gains sans payer d’impôt.
Le taux de prélèvement forfaitaire est réduit après huit ans. Cette maturité fiscale optimise vos rachats partiels réguliers pour compléter vos revenus.
La date de versement influence la règle applicable en 2026. Les contrats anciens bénéficient souvent de conditions plus favorables. Surveillez bien l’antériorité fiscale de votre contrat actuel.
Le poids des prélèvements sociaux sur la performance finale
Les 17,2 % de prélèvements sociaux impactent votre rendement net. Ils s’appliquent systématiquement sur tous vos gains réalisés. C’est une donnée incompressible de votre plan financier.
Le fonds en euros subit ces prélèvements chaque année. Pour les unités de compte, la taxation survient uniquement lors du rachat. Cette différence de timing modifie la capitalisation des intérêts.
Les moins-values sont heureusement imputables sur vos gains. Cela réduit l’assiette taxable globale de votre portefeuille grâce à la magie de la capitalisation des intérêts.
Univers d’investissement : actions en direct ou fonds diversifiés
Au-delà de la fiscalité, c’est la nature des actifs accessibles qui va orienter votre stratégie de diversification entre le PEA ou assurance-vie.
L’accès aux actions européennes et aux ETF éligibles
Le PEA se concentre sur les entreprises de l’Union Européenne. Vous pouvez acheter des actions françaises ou allemandes en direct. C’est idéal pour le stock-picking local.
Utilisez des ETF synthétiques pour sortir des frontières européennes. Ces fonds répliquent des indices mondiaux comme le S&P 500. Ils restent pourtant éligibles fiscalement au plan. C’est une astuce technique très efficace pour comprendre le fonctionnement des ETF.
La performance historique des indices européens est solide. Elle offre une base stable pour votre patrimoine financier.
La sécurité du fonds en euros et les unités de compte
Le fonds en euros garantit votre capital investi. C’est le socle sécurisé de l’assurance-vie multi-supports. Il protège votre épargne contre la volatilité des marchés financiers.
Intégrez de l’immobilier via des SCPI ou des OPCI. Ces supports offrent des revenus réguliers sans gestion directe. La diversification vers les obligations renforce aussi la stabilité. Le Private Equity devient également accessible.
L’assurance-vie permet d’accéder à une variété d’actifs bien plus large que le simple marché boursier européen traditionnel.
L’investissement socialement responsable dans vos contrats
Les labels ISR et Greenfin signalent les fonds vertueux. Ils garantissent le respect de critères environnementaux stricts. Vous donnez du sens à vos investissements financiers.
Analysez la sélection des fonds selon vos valeurs personnelles. La gouvernance et l’impact social deviennent des critères de performance. Les gestionnaires intègrent désormais ces données extra-financières systématiquement.
La loi impose désormais le référencement d’unités responsables. Chaque contrat doit proposer au moins une option durable et éthique.
Comment disposer de votre capital sans clôturer vos comptes ?
Investir est une chose, mais savoir comment récupérer ses billes sans tout casser en est une autre.
Les conséquences d’un retrait anticipé sur le PEA
Tout retrait sur un PEA avant 5 ans entraîne sa clôture automatique et la perte des avantages fiscaux, sauf exceptions spécifiques comme la création d’entreprise.
La clôture automatique est la règle avant cinq ans. Vous perdez alors le bénéfice de l’antériorité fiscale acquise. C’est une contrainte forte pour votre liquidité immédiate.
Pourtant, les retraits partiels du PEA après 5 ans sont désormais possibles sans clôture du plan.
Des exceptions légales permettent des sorties anticipées. La création d’entreprise ou le licenciement en font partie. Vérifiez ces conditions avant de demander un rachat total prématuré.
La souplesse des rachats partiels en assurance-vie
Votre capital reste disponible à tout moment en assurance-vie. Vous pouvez effectuer des rachats partiels sans clôturer le contrat. C’est un atout majeur pour faire face aux imprévus.
L’avance permet d’emprunter de l’argent à l’assureur. Votre capital continue de fructifier pendant ce temps. C’est une solution efficace pour un besoin de trésorerie ponctuel. Vous évitez ainsi de déclencher la fiscalité des rachats.
La fiscalité ne s’applique que sur la part de gains retirée. Le capital initial reste exonéré.
L’impact des frais de gestion sur votre performance réelle
| Frais | PEA | Assurance-vie | Impact long terme |
|---|---|---|---|
| Entrée | 0 % | 0 % à 5 % | Réduit le capital initial |
| Gestion annuelle | 0,4 % (plafonnés) | 0,5 % à 3 % | Érode le rendement cumulé |
| Arbitrage | 0 € | 0 % à 1 % | Freine la réallocation |
| Courtage | 0,5 % (en ligne) | Inclus ou spécifique | Coût à chaque transaction |
Les frais d’arbitrage pénalisent les changements de supports fréquents. L’érosion du rendement peut atteindre 1 % par an. Sur vingt ans, la différence de capital final est énorme. Soyez donc vigilant sur chaque ligne tarifaire.
Privilégiez les contrats en ligne sans frais d’entrée. C’est le meilleur moyen d’optimiser votre rentabilité.
Transmission de patrimoine : optimiser la succession de vos actifs
Si la liquidité importe de son vivant, la question de la transmission devient cruciale pour protéger ses proches.
Les avantages successoraux hors part de l’assurance-vie
L’assurance-vie bénéficie d’un cadre successoral spécifique. L’abattement de 152 500 euros par bénéficiaire est puissant. Il s’applique pour les primes versées avant 70 ans.
La clause bénéficiaire permet de désigner librement vos héritiers. C’est un outil de transmission extrêmement souple et efficace. Profitez de cet abattement de 152 500 euros par bénéficiaire pour votre stratégie.
Après 70 ans, l’abattement tombe à 30 500 euros globalement. Anticipez vos versements pour maximiser cet avantage.
Le rôle du PEA-PME et la clause bénéficiaire
Cumuler un PEA et un PEA-PME augmente votre plafond. Vous pouvez investir jusqu’à 225 000 euros au total. Cela favorise le financement des petites entreprises locales.
Au décès, le PEA est clôturé immédiatement. Les titres sont transférés sur un compte-titres ordinaire. Ils intègrent alors la succession classique du défunt. La fiscalité avantageuse du plan disparaît malheureusement à cet instant.
Le conjoint survivant peut toutefois être protégé. Utilisez des outils juridiques complémentaires pour sécuriser votre transmission.
Stratégie de retraite et complémentarité des supports
La gestion équilibrée nécessite une vision globale des actifs disponibles :
- Répartition 60% fonds euros / 40% UC pour profil équilibré
- Sortie en rente viagère pour le PEA
- Combinaison des deux pour la liquidité
La sortie en rente viagère du PEA est défiscalisée. C’est un atout majeur pour préparer votre retraite sereinement. L’assurance-vie complète ce dispositif par sa grande flexibilité. Ensemble, ces supports forment une stratégie patrimoniale robuste.
Diversifiez vos enveloppes pour optimiser votre fiscalité future. Découvrez dans quelle banque ouvrir un PEA. C’est la clé d’une gestion de patrimoine réussie.
Le PEA privilégie les actions européennes avec une exonération d’impôt dès cinq ans, tandis que l’assurance-vie offre une gestion multi-supports et une transmission successorale optimisée après huit ans. Arbitrez entre ces deux enveloppes fiscales pour maximiser votre rendement net. Agissez dès maintenant pour sécuriser la croissance durable de votre patrimoine.
FAQ
Quelles sont les principales différences entre un PEA et une assurance-vie ?
Le Plan d’Épargne en Actions (PEA) est une enveloppe spécifiquement dédiée à l’investissement en actions et ETF de l’Union Européenne, avec un plafond de versement fixé à 150 000 euros. À l’inverse, l’assurance-vie se distingue par sa grande polyvalence, permettant d’accéder à une multitude de supports tels que les fonds en euros sécurisés, l’immobilier ou les obligations, sans aucune limite légale de versement.
Sur le plan fiscal, le PEA offre une exonération d’impôt sur le revenu après seulement cinq ans de détention, tandis que l’assurance-vie optimise sa fiscalité après huit ans grâce à un système d’abattements annuels. Le choix entre ces deux supports dépendra donc de votre souhait de concentration géographique et de votre besoin de diversification d’actifs.
Quelle est la fiscalité applicable aux gains du PEA et de l’assurance-vie ?
Pour le PEA, la fiscalité devient particulièrement attractive après cinq ans, puisque les plus-values sont exonérées d’impôt sur le revenu, ne restant soumises qu’aux prélèvements sociaux au taux de 17,2 %. En revanche, tout retrait effectué avant ce délai de cinq ans entraîne généralement la clôture du plan et une taxation globale au Prélèvement Forfaitaire Unique (PFU).
L’assurance-vie bénéficie d’un cadre fiscal avantageux après huit ans, avec un abattement annuel sur les gains de 4 600 euros pour une personne seule et de 9 200 euros pour un couple. Au-delà de ces montants, un taux de prélèvement réduit s’applique. Contrairement au PEA, les rachats partiels sur une assurance-vie sont possibles à tout moment sans provoquer la clôture du contrat.
Peut-on effectuer des retraits sans fermer son plan ou son contrat ?
En ce qui concerne le PEA, tout retrait réalisé avant le cinquième anniversaire du plan provoque sa clôture automatique, sauf dans des situations exceptionnelles comme la création d’entreprise. Après cinq ans, il est toutefois possible d’effectuer des retraits partiels tout en conservant l’antériorité fiscale de l’enveloppe et en gardant la faculté d’effectuer de nouveaux versements.
L’assurance-vie offre une souplesse supérieure puisque le capital reste disponible en permanence. Vous pouvez procéder à des rachats partiels à tout instant sans mettre fin à votre contrat. De plus, le mécanisme de l’avance permet d’emprunter des fonds auprès de l’assureur sans désinvestir votre capital, évitant ainsi de déclencher la fiscalité liée aux rachats.
Comment se déroule la transmission du capital en cas de décès ?
L’assurance-vie constitue un outil de transmission hors pair grâce à un régime successoral spécifique. Les sommes versées avant l’âge de 70 ans bénéficient d’un abattement de 152 500 euros par bénéficiaire désigné, facilitant ainsi la protection de vos proches avec une taxation réduite ou nulle selon les montants transmis.
À l’inverse, le PEA est automatiquement clôturé lors du décès du titulaire. Les titres sont alors transférés vers un compte-titres ordinaire et intègrent l’actif successoral classique. Ils sont ainsi soumis aux droits de succession de droit commun, sans bénéficier des abattements spécifiques propres à l’assurance-vie.
Est-il possible de détenir simultanément un PEA et une assurance-vie ?
Il est tout à fait possible, et souvent recommandé, de combiner ces deux supports pour optimiser votre stratégie patrimoniale. Cette complémentarité vous permet de profiter de la performance des marchés boursiers européens via le PEA, tout en sécurisant une partie de votre épargne et en préparant votre succession grâce à l’assurance-vie.
En diversifiant vos enveloppes fiscales, vous bénéficiez de différents horizons de liquidité et de cadres fiscaux variés. Cette approche multi-supports est idéale pour répondre à des objectifs distincts, comme la constitution d’un capital à long terme et la perception de revenus complémentaires à la retraite.