
L’essentiel à retenir : le droit de rétractation vous autorise à annuler sans motif un crédit à la consommation sous 14 jours calendaires après signature. Ce mécanisme sécurise vos engagements en suspendant le déblocage des fonds et en annulant automatiquement la vente liée pour les prêts affectés. Un envoi par lettre recommandée garantit juridiquement le respect de ce délai protecteur.
Le Code de la consommation accorde à chaque emprunteur un délai de 14 jours calendaires pour renoncer à son engagement sans avoir à fournir de motif. Cette protection d’ordre public s’applique dès le lendemain de la signature du contrat, mais de nombreux particuliers ignorent encore comment calculer précisément cette période ou sécuriser leur démarche d’annulation. On finit souvent par regretter une signature précipitée sans savoir que la loi permet de faire machine arrière gratuitement.
Cet article détaille les modalités pour exercer votre droit de rétractation crédit consommation 14 jours et sécuriser votre situation financière. Nous analysons les procédures spécifiques selon la nature de votre prêt afin de garantir le respect de vos prérogatives légales.
Cadre légal du droit de rétractation crédit consommation
Le droit de rétractation permet d’annuler sans motif un crédit conso sous 14 jours calendaires via lettre recommandée. Cette protection d’ordre public, régie par les articles L222-7, garantit le remboursement intégral des sommes. Cette sécurité juridique constitue le socle de votre protection face aux engagements financiers.
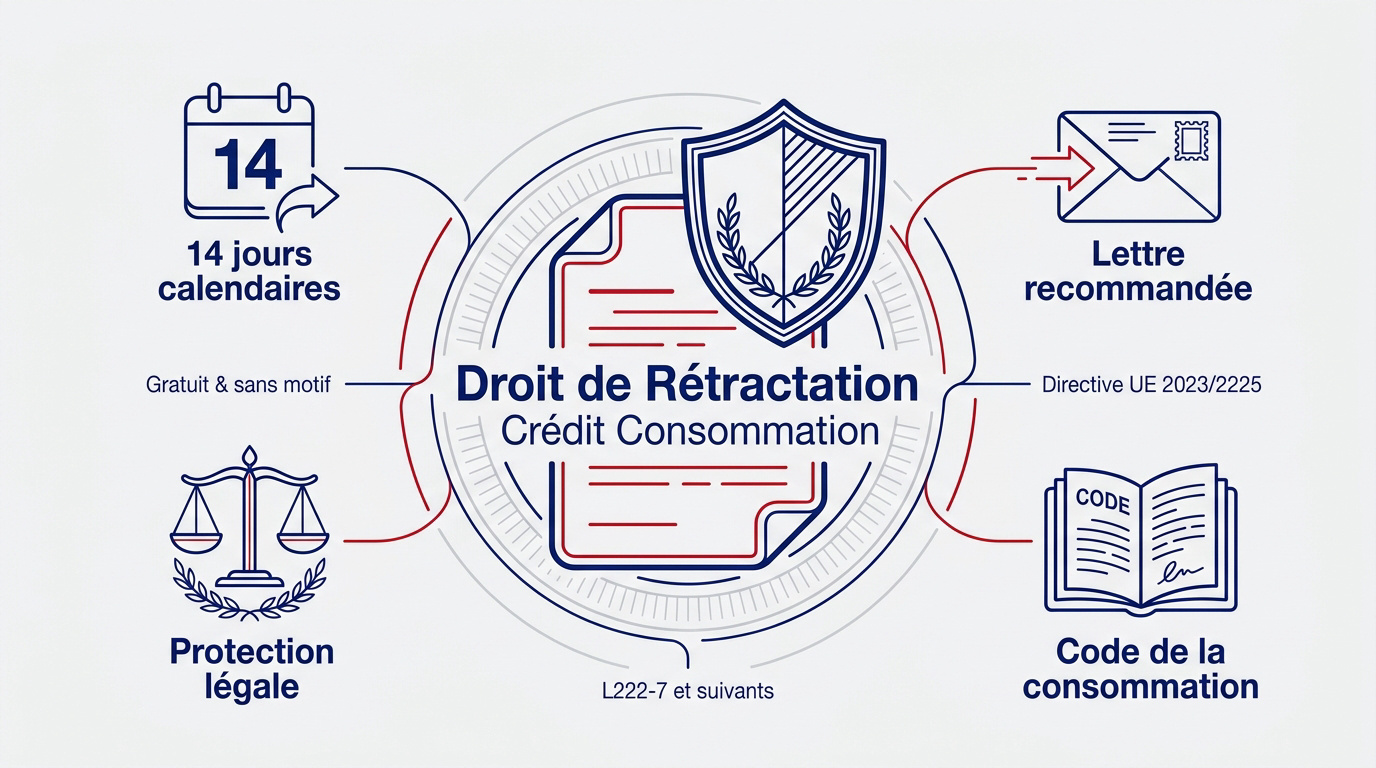
Fondements juridiques issus du Code de la consommation
Les articles L222-7 et suivants encadrent strictement cette pratique. Ils instaurent une protection robuste pour l’emprunteur. Ce dispositif revêt un caractère d’ordre public indispensable.
La démarche s’effectue sans aucun frais pour vous. La banque ne peut exiger aucun motif particulier. Il s’agit d’un droit discrétionnaire total et absolu.
Consultez la directive (UE) 2023/2225. Elle harmonise les règles européennes actuelles.
Types de contrats éligibles et exclusions notables
Ce droit concerne les prêts personnels et les crédits renouvelables. Il englobe aussi les crédits affectés souscrits en magasin. Des seuils légaux définissent les montants concernés. L’éligibilité dépend de la nature du contrat signé.
Le crédit immobilier est formellement exclu ici. Les prêts professionnels sont également écartés. Pour en savoir plus, lisez notre article sur le Crédit Agricole Immobilier : Avis & Conseils Pour Emprunter.
Procédure pratique pour annuler votre engagement
Après avoir défini le cadre, voyons comment activer concrètement ce levier de protection étape par étape.
Calcul exact du délai de 14 jours calendaires
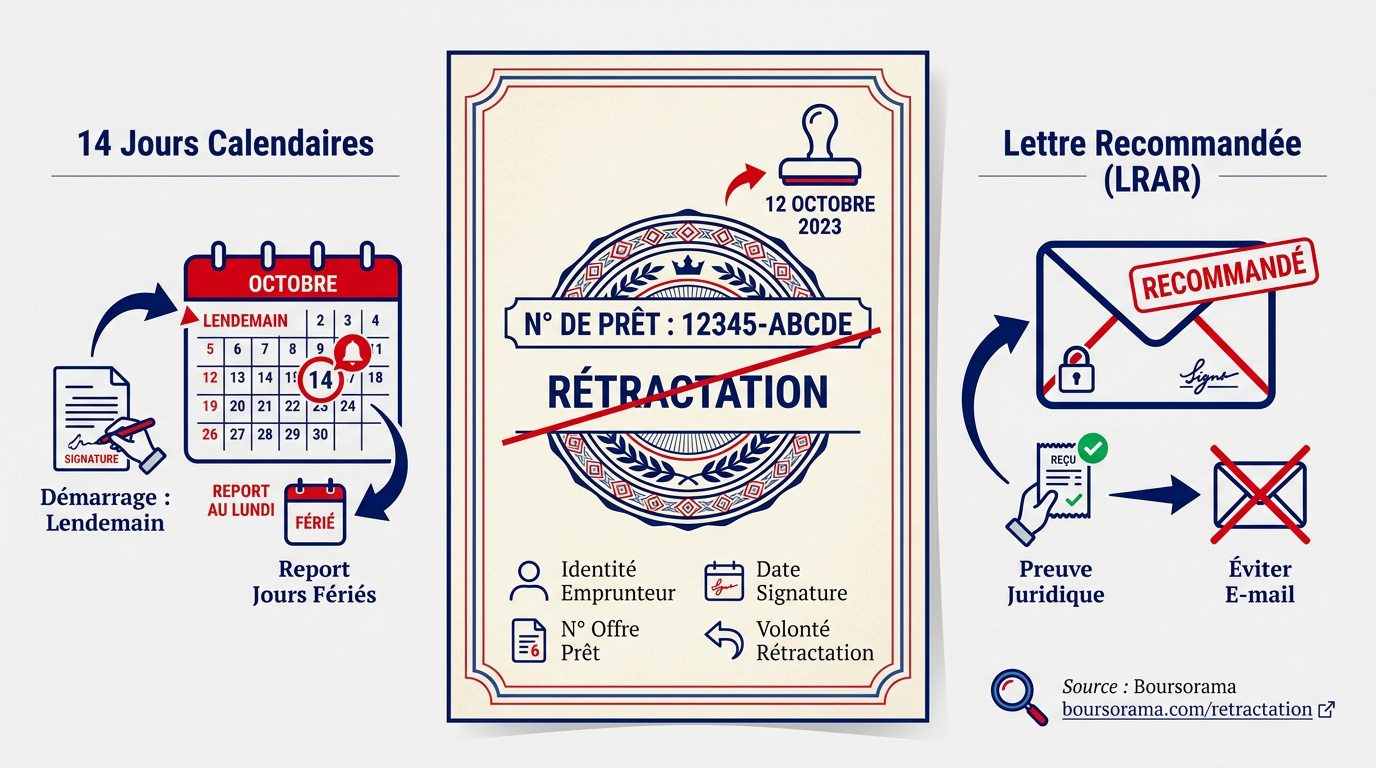
Le décompte démarre le lendemain de la signature. On compte chaque jour du calendrier. N’oubliez pas les week-ends.
Si le délai finit un jour férié, il est décalé. Le report se fait au lundi suivant.
Le délai de rétractation est de 14 jours calendaires révolus à compter de l’acceptation de l’offre.
Envoi sécurisé par lettre recommandée avec accusé de réception
Privilégiez toujours la lettre recommandée (LRAR). C’est votre seule preuve juridique indiscutable. Gardez précieusement le récépissé postal.
L’e-mail reste juridiquement fragile. Mieux vaut éviter ce canal pour un crédit.
Consultez ce guide sur le délai de 14 jours sans justification.
Contenu du bordereau de rétractation et mentions obligatoires
Utilisez le formulaire joint au contrat. Remplissez les coordonnées de la banque. Indiquez bien le numéro du prêt. Signez et datez le document.
- Identité de l’emprunteur
- Numéro de l’offre de prêt
- Date de signature
- Volonté claire de rétractation
Impact du désistement sur un crédit affecté à un achat
La rétractation n’impacte pas seulement le prêt, elle agit aussi sur le bien acheté, surtout en cas de crédit lié.
Interdépendance entre le prêt et le contrat de vente
Annuler le prêt résout automatiquement la vente. Le contrat de consommation est solidaire. C’est une sécurité majeure.
Attention à la livraison anticipée du bien. Cela peut réduire le délai à 3 jours. Soyez vigilant sur ce point.
Consultez ce Simulateur Crédit Floa | Calculez Votre Prêt En 2026.
Voyez ce revirement de jurisprudence sur la preuve.
Remboursement des acomptes et gestion des fonds débloqués
Le vendeur doit rendre vos acomptes versés. Aucun frais de dossier n’est dû. La banque doit stopper le prélèvement. Tout doit revenir à zéro.
Si l’argent est déjà sur votre compte, rendez-le. Le capital doit être restitué rapidement. Ne dépensez pas ces fonds.
| Poste de coût | Impact après rétractation | Délai de traitement |
|---|---|---|
| Capital emprunté | Remboursement intégral | Sous 30 jours |
| Frais de dossier | Annulés | Immédiat |
| Acomptes versés | Restitués par vendeur | Sous 8 jours |
| Intérêts courus | Nuls | Automatique |
Protection de l’emprunteur et prévention du surendettement
Au-delà de l’annulation, ces mécanismes visent avant tout à garantir une santé financière durable pour chaque foyer.
Obligations d’information et vérification de la solvabilité
Le prêteur a un devoir de conseil. Il doit fournir la fiche FIPEN. Ce document résume les risques.
Votre solvabilité est vérifiée avant la signature. C’est une barrière contre l’endettement excessif. Soyez honnête sur vos revenus.
Consultez notre guide pour Décoder Les Coûts Cachés D’un Crédit.
Découvrez aussi l’ Inclusion Financière : La Finance Pour Tous.
Conséquences d’un dépassement de délai et recours possibles
Après 14 jours, le contrat devient définitif. La rétractation n’est plus possible légalement. Seul un remboursement anticipé reste envisageable. Vérifiez bien votre calendrier postal.
En cas de litige, saisissez le médiateur. C’est une procédure gratuite et utile. Il aide à résoudre les conflits bancaires.
L’absence de bordereau de rétractation peut entraîner la déchéance du droit aux intérêts pour la banque.
Ce délai de 14 jours calendaires constitue une protection essentielle pour sécuriser votre budget et annuler sans frais un engagement hâtif. Pour exercer votre droit de rétractation lié au crédit à la consommation, envoyez simplement votre bordereau par lettre recommandée afin de garantir votre sérénité financière future.
FAQ
Quel est le délai légal pour se rétracter d’un crédit à la consommation ?
Conformément aux dispositions du Code de la consommation, vous disposez d’un délai de 14 jours calendaires révolus pour exercer votre droit de rétractation. Ce décompte débute le lendemain de la signature de votre contrat de prêt ou, dans certains cas, le lendemain de la livraison du bien financé.
Il est important de noter que ce délai inclut tous les jours de la semaine, y compris les week-ends et les jours fériés. Si toutefois ce délai expire un samedi, un dimanche ou un jour chômé, il est automatiquement prorogé jusqu’au premier jour ouvrable suivant afin de garantir votre pleine capacité de renonciation.
Quelle est la procédure à suivre pour annuler un prêt personnel ?
Pour formaliser votre désistement, vous devez impérativement utiliser le bordereau de rétractation détachable qui est obligatoirement joint à votre offre de contrat. Ce document doit être dûment complété, daté et signé par vos soins avant d’être expédié à l’établissement prêteur.
Nous vous recommandons vivement d’effectuer cet envoi par lettre recommandée avec accusé de réception. Ce mode d’expédition constitue votre seule preuve juridique indiscutable du respect du délai légal. Aucun motif de justification ne peut vous être exigé par la banque pour valider cette annulation.
Quelles sont les conséquences d’une rétractation sur un crédit affecté à un achat ?
Le crédit affecté présente une interdépendance contractuelle avec le bien ou le service qu’il finance. Par conséquent, si vous exercez votre droit de rétractation sur le prêt, le contrat de vente ou de prestation de service associé est automatiquement annulé. Le vendeur a alors l’obligation de vous rembourser l’intégralité des acomptes éventuellement versés.
À l’inverse, si le prêt vous est refusé par l’organisme financier, la vente est également résolue de plein droit. Cette protection juridique évite que vous ne soyez engagé dans un achat sans disposer du financement nécessaire, garantissant ainsi une sécurité optimale lors de vos transactions commerciales.
Est-il possible de réduire le délai de rétractation pour obtenir le bien plus rapidement ?
Oui, il vous est possible de solliciter la livraison immédiate du bien ou l’exécution de la prestation avant la fin du délai standard de 14 jours. Pour ce faire, vous devez rédiger une demande expresse et manuscrite sur le contrat de vente. Dans cette situation, le délai de rétractation est modifié : il expire le jour de la livraison, sans pouvoir être inférieur à 3 jours.
Toutefois, soyez vigilant : une fois que le bien a été livré ou que le service a été intégralement rendu après cette demande d’exécution anticipée, il n’est plus possible d’exercer votre droit de rétractation. Le contrat devient alors définitif et les obligations de remboursement s’appliquent pleinement.
Que se passe-t-il si l’établissement prêteur ne m’a pas informé de mon droit de rétractation ?
Le devoir d’information est une obligation stricte pour le prêteur. Si ce dernier omet de vous informer de l’existence de votre droit de rétractation avant la conclusion du contrat, le délai légal peut être considérablement prolongé, atteignant potentiellement 12 mois supplémentaires.
En outre, l’absence du bordereau de rétractation réglementaire dans les documents contractuels peut exposer la banque à des sanctions sévères, telles que la déchéance du droit aux intérêts. Cette rigueur législative vise à prévenir le surendettement et à assurer la parfaite transparence des engagements financiers souscrits par les emprunteurs.